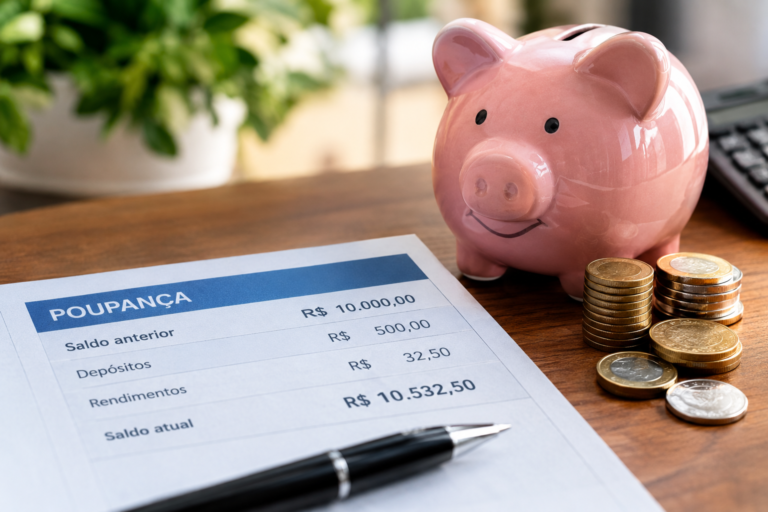
Quando o assunto é dar o primeiro passo rumo à organização financeira, a caderneta de poupança quase sempre surge como a protagonista na mente dos brasileiros. Presente na história de várias gerações, ela carrega um aura de segurança inabalável, simplicidade operacional e tradição familiar. No entanto, por trás dessa aparente comodidade, esconde-se uma escolha que compromete silenciosamente o futuro financeiro de milhões de pessoas.
Pesquisas recentes de comportamento financeiro e mapeamentos de mercado apontam um dado impressionante e, ao mesmo tempo, alarmante: cerca de 61% dos investidores brasileiros ainda mantêm suas reservas concentradas prioritariamente na poupança, ignorando alternativas modernas de renda fixa que exigem o mesmo nível de esforço, mas entregam resultados drasticamente superiores.
Mas por que essa proporção se mantém tão alta? Quais são os mitos psicológicos, os vieses comportamentais e as armadilhas matemáticas que fazem com que mais da metade dos investidores continuem errando ao deixar seu capital estacionado na caderneta? É o que vamos desvendar em profundidade neste artigo.
1. O mito da segurança absoluta e a inércia cultural
Para entender o comportamento do investidor brasileiro, é preciso olhar para o fator histórico. Durante décadas de instabilidade econômica e inflação galopante no passado do país, a poupança funcionou como o porto seguro primário das famílias. Essa cultura passou de geração em geração como um dogma inquestionável: “guardar dinheiro é sinônimo de colocar na caderneta”.
O problema é que o mercado financeiro evoluiu de forma exponencial, enquanto a mentalidade de grande parte da população permaneceu estagnada. A inércia cultural faz com que o consumidor médio encare qualquer outra modalidade — como o Tesouro Direto ou um Certificado de Depósito Bancário (CDB) — como algo complexo, arriscado ou exclusivo para especialistas de Wall Street.
Essa barreira psicológica cria uma zona de conforto perigosa. O investidor prefere a falsa sensação de controle de ver o saldo rendendo “todo mês” (mesmo que mixuruca) a ter que abrir uma conta em uma corretora ou ativar uma caixinha de rendimento automático em um banco digital. A comodidade de ter a conta corrente e a poupança no mesmo aplicativo do banco tradicional acaba custando caro ao longo dos anos.
2. A matemática cruel: O custo de oportunidade de ignorar o CDI
Para avaliar o erro de manter recursos na poupança, é fundamental analisar a mecânica de seu rendimento. A regra da caderneta é conhecida: quando a taxa básica de juros da economia (a Selic) está acima de 8,5% ao ano — cenário recorrente no Brasil —, a poupança rende 0,5% ao mês mais a Taxa Referencial (TR).
À primeira vista, parece um ganho estável. Contudo, quando comparamos esse desempenho com o CDI (Certificado de Depósito Interbancário), que baliza a maior parte dos investimentos de renda fixa conservadores, a diferença é abissal. Com patamares de juros elevados em que a Selic orbita a faixa dos 13,75% a 15% ao ano, o CDI entrega retornos expressivamente superiores.
Enquanto a poupança entrega um teto limitado pela sua regra de remuneração fixa, aplicações em renda fixa pós-fixadas atreladas a 100% do CDI rendem de forma linear o equivalente à taxa de juros vigente. Em um cenário prático, um investimento conservador em um CDB de liquidez diária com rendimento de 100% do CDI rende quase o dobro do que a poupança em períodos de juros altos, com exatamente a mesma garantia do Fundo Garantidor de Créditos (FGC) para valores até R$ 250 mil por instituição financeira.
Portanto, deixar o dinheiro na poupança não significa apenas render pouco; significa incorrer em um enorme custo de oportunidade. Cada dia que o capital fica ali é dinheiro que deixou de trabalhar com eficiência máxima para o patrimônio do investidor.
3. O fantasma da inflação silenciosa
Outro erro crasso cometido por grande parte desses 61% de investidores é confundir rendimento nominal com ganho real. É comum ouvir a frase: “Pelo menos na poupança meu dinheiro não perde valor, ele sempre cresce”. Infelizmente, essa premissa é matematicamente falsa na grande maioria dos cenários de médio e longo prazo.
Embora alguns anos registrem nominalmente uma superação pontual da inflação oficial (como o IPCA), a margem de ganho real da poupança é historicamente irrisória. Quando descontamos a inflação e comparamos com o poder de compra real dos produtos, dos serviços, da saúde e da habitação, a poupança muitas vezes mal consegue blindar o patrimônio contra a carestia — e, em vários anos da série histórica recente, entregou ganhos reais negativos ou próximos de zero.
Se o objetivo de guardar dinheiro é garantir que o poder de compra no futuro seja maior ou, no mínimo, equivalente ao de hoje, a poupança falha miseravelmente como ferramenta de construção de riqueza. Ela funciona, na melhor das hipóteses, como um cofrinho de curto prazo, mas nunca como um veículo de investimento sustentável.
4. O aniversário da poupança: A regra de ouro que ninguém respeita
Se mesmo diante de todos esses argumentos o investidor decidir utilizar a caderneta, existe ainda uma armadilha operacional cruel que pega a maioria dos desavisados: a famosa data de aniversário.
Diferente de um CDB com liquidez diária ou de fundos DI modernos — que calculam e rentabilizam os juros de forma diária e proporcional (juros compostos corridos por dias úteis) —, a poupança possui uma regra de remuneração mensal rígida. Os rendimentos só são creditados no “aniversário” da aplicação, ou seja, no mesmo dia do mês em que o depósito foi efetuado.
Se você depositar um valor no dia 1° e precisar resgatá-lo no dia 28 do mesmo mês, sabe o que acontece com o rendimento desse período? Absolutamente zero. Todo o montante resgatado antes da data de aniversário perde integralmente o direito à remuneração daquele ciclo.
Essa rigidez penaliza justamente as pessoas que utilizam a poupança como reserva de emergência — afinal, imprevistos não têm data marcada para acontecer. Se uma emergência surge a poucos dias do “aniversário”, o investidor perde semanas de rendimento acumulado de graça. Nas contas digitais e investimentos modernos com liquidez diária em renda fixa, o rendimento ocorre de maneira diária, independentemente da data do resgate.
5. Como sair do grupo dos 61% e virar o jogo financeiro
Mudar essa realidade não exige conhecimentos avançados de engenharia financeira nem operações de alto risco na bolsa de valores. A transição da poupança para uma estratégia inteligente de renda fixa é simples, acessível e pode ser feita em poucos minutos através de qualquer smartphone.
Para ajudar você a estruturar essa mudança de mentalidade e proteger o seu patrimônio, siga este plano de ação prático:
-
Audite o seu saldo atual: Verifique exatamente quanto você possui hoje alocado na caderneta de poupança dos grandes bancos tradicionais.
-
Abra uma conta em uma instituição moderna: Certifique-se de utilizar uma corretora de valores sólida ou um banco digital regulamentado que ofereça opções de renda fixa sem taxas de custódia.
-
Migre a reserva para ativos de liquidez diária: Busque por Tesouro Selic (títulos públicos federais de altíssima segurança) ou CDBs emitidos por bancos sólidos que paguem ao menos 100% do CDI e possuam resgate imediato.
-
Automatize os seus rendimentos: Configure suas aplicações para que o dinheiro pare de mofar na conta corrente e passe a render automaticamente desde o primeiro centavo.
Conclusão
Manter o dinheiro na poupança nos dias de hoje deixou de ser uma escolha conservadora e passou a ser um ato de descaso com o próprio suor. Os 61% de investidores que persistem nesse erro o fazem muito mais por força do hábito, falta de informação ou apego a velhos mitos do que por falta de opções melhores.
O mercado financeiro democratizou o acesso a ferramentas seguras, rentáveis e fáceis de usar. Ao abandonar a caderneta e direcionar seus recursos para instrumentos eficientes de renda fixa, você para de financiar o custo de oportunidade e passa a ver o seu patrimônio crescer com a velocidade e a justiça que o seu dinheiro merece.
E você? Já deu o passo definitivo para tirar o seu dinheiro da poupança ou ainda conhece alguém que insiste em manter as reservas na caderneta? Deixe nos comentários qual foi a sua principal dificuldade ao fazer essa transição!