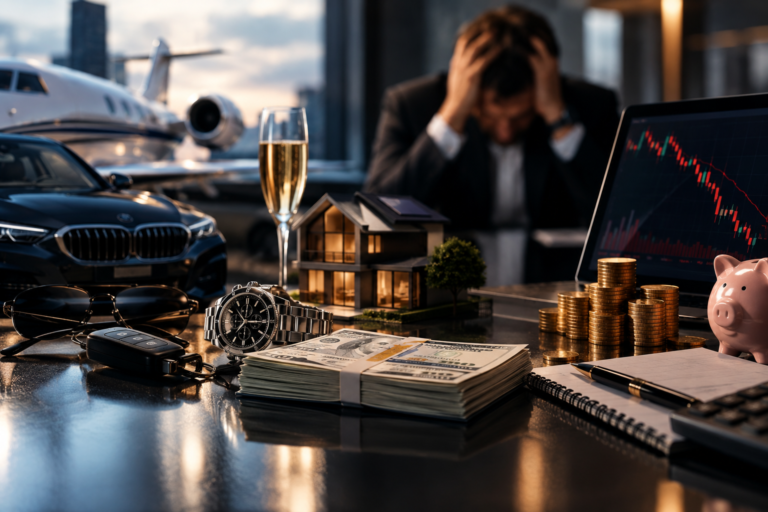
Ganhar muito dinheiro é o sonho de milhões de pessoas. Para algumas celebridades, atletas, artistas e empresários de sucesso, esse sonho se transforma em realidade. Grandes contratos, cachês milionários, patrocínios e investimentos podem proporcionar um patrimônio de muitos milhões.
Mas existe uma questão que costuma ser esquecida: ganhar dinheiro é diferente de saber administrar dinheiro.
Ao longo dos anos, diversos casos de pessoas que alcançaram grande sucesso financeiro e posteriormente enfrentaram dificuldades mostram que uma renda elevada não garante independência financeira. Sem planejamento, controle de gastos, proteção patrimonial e investimentos adequados, até mesmo uma grande fortuna pode diminuir rapidamente.
O mais importante, porém, não é olhar para esses casos apenas como histórias de celebridades. Eles trazem lições que podem ser aplicadas à vida financeira de qualquer pessoa.
Neste artigo, vamos conhecer quatro erros financeiros que podem contribuir para a destruição de um patrimônio e entender como evitá-los.
1. Aumentar o padrão de vida na mesma velocidade da renda
Um dos maiores perigos quando a renda aumenta é acreditar que todos os novos ganhos podem ser transformados imediatamente em consumo.
A pessoa começa ganhando R$ 5 mil por mês e organiza sua vida dentro desse orçamento. Depois passa a ganhar R$ 10 mil, compra um carro mais caro, muda para uma residência maior, aumenta os gastos com restaurantes e viagens.
Mais tarde, a renda chega a R$ 20 mil e o padrão de vida sobe novamente.
O problema aparece quando a renda diminui.
Celebridades podem enfrentar esse risco de maneira ainda mais intensa. Um artista pode receber milhões em determinado período, mas não necessariamente terá a mesma renda durante toda a carreira. Contratos terminam, oportunidades diminuem e o mercado muda.
O mesmo princípio vale para trabalhadores comuns.
Uma promoção, um bônus, uma comissão maior ou até mesmo a venda de um imóvel podem proporcionar uma entrada extraordinária de dinheiro. O erro é transformar imediatamente uma renda extraordinária em despesas permanentes.
Uma casa maior gera custos maiores. Um carro mais caro exige seguro, manutenção e impostos mais elevados. Viagens frequentes, restaurantes e compras também aumentam o orçamento mensal.
A consequência é perigosa: o patrimônio pode até crescer, mas o custo para manter o padrão de vida cresce ainda mais.
A lição
Quando sua renda aumentar, procure aumentar primeiro sua capacidade de poupar e investir.
Uma estratégia simples é definir previamente uma porcentagem do aumento de renda para investimentos. Assim, parte do dinheiro adicional começa a construir patrimônio em vez de simplesmente financiar um padrão de consumo maior.
2. Confundir patrimônio com dinheiro disponível
Outro erro comum é acreditar que possuir bens valiosos significa ter uma vida financeira saudável.
Uma pessoa pode ter uma mansão, carros de luxo, joias e outros bens de alto valor, mas enfrentar problemas para pagar despesas correntes.
Isso acontece porque patrimônio e liquidez são coisas diferentes.
Um imóvel pode valer milhões de reais, mas não pode ser transformado em dinheiro imediatamente sem uma venda. Um carro de luxo pode representar um patrimônio significativo, mas também sofre depreciação e gera despesas.
Além disso, determinados bens possuem custos elevados de manutenção.
Esse problema também aparece quando uma pessoa concentra grande parte de seu patrimônio em poucos ativos.
Imagine alguém que tenha R$ 2 milhões, mas mantenha praticamente todo esse dinheiro em um único imóvel. Apesar de possuir um patrimônio elevado, sua liquidez pode ser limitada.
Por outro lado, uma carteira diversificada pode combinar diferentes classes de ativos, de acordo com o perfil e os objetivos do investidor.
A diversificação pode incluir, por exemplo, renda fixa, fundos imobiliários, ações e outros investimentos, sempre respeitando os riscos e as características de cada pessoa.
A lição
Não confunda aparência de riqueza com solidez financeira.
O patrimônio precisa ser analisado considerando três fatores: valor, liquidez e capacidade de gerar renda.
Uma boa organização financeira busca construir ativos que possam preservar patrimônio, gerar renda e oferecer liquidez quando necessário.
3. Não controlar gastos e delegar decisões financeiras sem acompanhamento
Quando uma pessoa possui uma renda muito alta, pode surgir a sensação de que pequenos gastos não fazem diferença.
Mas gastos recorrentes podem representar uma parcela significativa do patrimônio ao longo dos anos.
Além disso, pessoas com grandes fortunas frequentemente precisam lidar com equipes, assessores, administradores, empresários, contadores e outros profissionais.
Ter profissionais auxiliando na administração financeira pode ser importante. Entretanto, delegar tarefas não significa abandonar o controle.
O proprietário do patrimônio precisa compreender, pelo menos em nível básico, quanto possui, onde o dinheiro está investido, quais são suas despesas, quais dívidas existem e quais riscos estão sendo assumidos.
A falta de acompanhamento pode aumentar a possibilidade de decisões inadequadas, conflitos, desperdícios e até problemas financeiros decorrentes de má gestão.
Para uma família comum, o princípio é exatamente o mesmo.
Você pode contratar um contador, consultor financeiro ou outro profissional, mas precisa acompanhar sua própria vida financeira.
Uma planilha simples pode ajudar a responder perguntas fundamentais:
- Quanto entra todos os meses?
- Quanto sai?
- Quais são os gastos fixos?
- Quanto está sendo investido?
- Quanto existe de reserva de emergência?
- Existem dívidas caras?
- Quanto do patrimônio está concentrado em um único investimento?
Se essas perguntas não podem ser respondidas, provavelmente existe espaço para melhorar a organização financeira.
A lição
Controle financeiro não significa fazer tudo sozinho.
Significa saber o que está acontecendo com seu dinheiro.
4. Buscar investimentos de alto risco sem compreender os riscos
Quando alguém possui muito dinheiro, pode ser tentador buscar investimentos capazes de proporcionar retornos extraordinários.
O problema é que retornos potenciais maiores normalmente vêm acompanhados de riscos maiores.
Essa regra vale para todos os investidores.
Investir em ações, fundos imobiliários, criptomoedas, empresas privadas ou outros ativos pode fazer parte de uma estratégia patrimonial. Entretanto, colocar uma parcela excessiva do patrimônio em investimentos que o investidor não compreende pode provocar perdas relevantes.
Outro perigo é tomar decisões baseadas em promessas de ganhos rápidos.
A ideia de transformar R$ 100 mil em R$ 1 milhão rapidamente pode parecer atraente. Porém, quanto maior a promessa de retorno, maior deve ser a atenção aos riscos envolvidos.
O investidor precisa entender que rentabilidade passada não garante rentabilidade futura.
Também é importante avaliar liquidez, volatilidade, concentração, custos, tributação e possibilidade de perda.
A diversificação não elimina os riscos, mas pode evitar que um único investimento comprometa uma parcela excessiva do patrimônio.
A lição
Antes de investir, faça uma pergunta simples:
“Eu realmente entendo onde estou colocando meu dinheiro?”
Se a resposta for não, talvez seja melhor estudar mais antes de investir uma quantia relevante.
O problema não é ganhar muito dinheiro
As histórias de celebridades que perderam grandes fortunas costumam chamar atenção porque existe uma aparente contradição: como alguém que ganhou milhões pode terminar em dificuldades financeiras?
A resposta não está necessariamente no tamanho da renda, mas na relação entre ganhos, gastos, patrimônio, riscos e planejamento.
Uma pessoa que ganha R$ 30 mil por mês e gasta R$ 32 mil está financeiramente desequilibrada.
Outra que ganha R$ 10 mil e consegue viver com R$ 7 mil, investir R$ 2 mil e manter R$ 1 mil para objetivos de curto prazo pode estar construindo uma situação financeira mais sustentável.
Portanto, o segredo não está simplesmente em ganhar mais.
Está em reter parte do que se ganha e transformar renda em patrimônio.
Como proteger seu patrimônio
Independentemente do tamanho da renda, algumas práticas podem ajudar a construir uma vida financeira mais resistente.
Primeiro: mantenha um orçamento atualizado.
Segundo: construa uma reserva de emergência compatível com sua realidade.
Terceiro: elimine ou reduza dívidas com juros elevados.
Quarto: diversifique seus investimentos de acordo com seus objetivos e perfil de risco.
Quinto: evite elevar permanentemente o padrão de vida sempre que sua renda aumentar.
Sexto: acompanhe regularmente seu patrimônio.
Sétimo: busque conhecimento antes de tomar decisões financeiras importantes.
E existe uma regra especialmente importante: não coloque em risco aquilo que você levou anos para construir tentando enriquecer rapidamente.
A verdadeira riqueza é a liberdade financeira
Celebridades podem receber milhões em contratos, cachês e patrocínios. Mas dinheiro em grande quantidade não garante patrimônio permanente.
O mesmo vale para qualquer pessoa.
Uma renda elevada pode desaparecer se for acompanhada de gastos excessivos, decisões de investimento inadequadas, concentração patrimonial, falta de planejamento ou ausência de controle.
Por outro lado, mesmo uma renda moderada pode construir um patrimônio significativo quando existe disciplina financeira, planejamento e visão de longo prazo.
A grande lição é simples: não basta ganhar dinheiro; é preciso saber administrar, proteger e multiplicar o patrimônio com responsabilidade.
A verdadeira riqueza não está apenas naquilo que aparece na garagem, na conta bancária ou nas redes sociais.
Ela está na capacidade de manter sua vida financeira equilibrada, enfrentar períodos difíceis e construir liberdade para fazer escolhas sem depender exclusivamente da próxima renda.
Para colocar em prática
Faça hoje um diagnóstico financeiro simples.
Some seus ativos, subtraia suas dívidas e descubra seu patrimônio líquido. Depois, analise quanto você gasta por mês, quanto consegue investir e qual percentual do seu patrimônio está concentrado em cada tipo de ativo.
Esse exercício pode revelar problemas que passam despercebidos no dia a dia.
A melhor hora para proteger seu patrimônio é antes de surgir uma crise financeira.
E essa é uma das principais lições que as histórias de grandes fortunas podem ensinar: dinheiro pode ser conquistado rapidamente, mas patrimônio sustentável é construído com planejamento, disciplina e tempo.