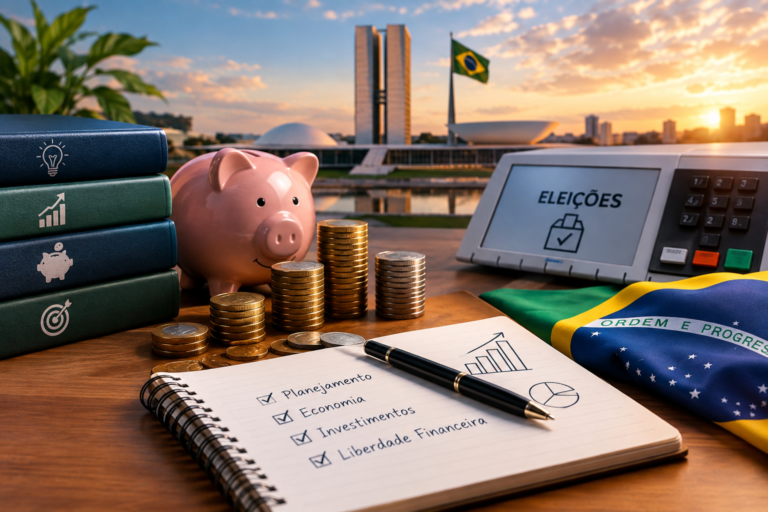
Faltam apenas quatro dias para o primeiro turno das Eleições Gerais de 2026. No dia 4 de outubro, milhões de brasileiros irão às urnas escolher presidente, governadores, senadores e deputados. Um eventual segundo turno está marcado para 25 de outubro.
Em períodos eleitorais, é comum aumentar a sensação de incerteza. O mercado financeiro pode reagir às pesquisas, aos discursos dos candidatos, às propostas econômicas e às expectativas sobre os próximos anos. Bolsa, dólar e juros podem apresentar movimentos mais intensos.
Mas existe uma pergunta ainda mais importante para o cidadão comum:
Como devemos preparar nossas finanças pessoais diante desse cenário?
A resposta não está em tentar adivinhar o resultado das eleições ou descobrir qual será o próximo movimento da Bolsa. Está em organizar a própria vida financeira para atravessar períodos de incerteza sem precisar tomar decisões precipitadas.
1. Não transforme a eleição em motivo para mudar toda a sua carteira
Um dos erros mais comuns em períodos de tensão política é tomar decisões financeiras baseadas exclusivamente em notícias ou opiniões.
O investidor vê a Bolsa subir e compra por medo de ficar de fora. Depois, diante de uma queda, vende por medo de perder dinheiro.
Esse comportamento pode transformar uma estratégia de longo prazo em uma sequência de decisões emocionais.
Eleições podem provocar volatilidade, mas investimentos devem ser analisados de acordo com objetivos, prazo, perfil de risco e necessidade de liquidez.
Antes de alterar sua carteira, faça uma pergunta simples:
O que realmente mudou na minha estratégia ou estou apenas reagindo às notícias do momento?
Se nada estrutural mudou nos seus objetivos financeiros, talvez não exista motivo para uma mudança radical.
2. Reforce sua reserva de emergência
Se existe uma recomendação que vale independentemente do resultado eleitoral, é manter uma reserva de emergência adequada.
A reserva funciona como uma proteção contra imprevistos como perda de renda, despesas médicas, problemas familiares, manutenção da casa ou do veículo.
Para quem ainda não possui essa reserva, os próximos dias podem ser uma oportunidade para começar.
Não é necessário construir tudo de uma vez. O importante é estabelecer uma meta e criar o hábito de guardar dinheiro regularmente.
A prioridade deve ser segurança e liquidez. A reserva de emergência não deve ser utilizada para buscar grandes rentabilidades, mas para estar disponível quando realmente for necessária.
3. Evite assumir novas dívidas por impulso
Períodos de incerteza também podem provocar decisões equivocadas no orçamento familiar.
Comprar antecipadamente, parcelar despesas desnecessárias ou utilizar o cartão de crédito como extensão da renda são comportamentos que podem comprometer os meses seguintes.
Se o orçamento já está apertado, este não é o momento de aumentar o nível de endividamento.
Antes de assumir uma nova parcela, faça uma conta simples:
Se minha renda permanecer exatamente como está, consigo pagar essa dívida tranquilamente durante todo o prazo?
Se a resposta for não, talvez seja melhor esperar.
A estabilidade financeira começa quando o consumidor aprende a diferenciar desejo de necessidade e consegue viver dentro da própria capacidade de pagamento.
4. Cuidado com decisões baseadas em previsões sobre dólar e Bolsa
Durante uma eleição, é comum surgirem previsões para todos os lados.
Algumas pessoas dizem que a Bolsa vai subir. Outras afirmam que vai cair. Há quem recomende comprar dólar, vender ações ou esperar o resultado.
O problema é que ninguém consegue controlar o comportamento do mercado.
O preço dos ativos é influenciado por uma combinação de fatores: cenário internacional, juros, inflação, atividade econômica, resultados das empresas, fluxo de capital, política fiscal e expectativas dos investidores, entre outros.
Por isso, transformar uma previsão eleitoral em uma aposta concentrada pode aumentar consideravelmente o risco da carteira.
Diversificação continua sendo uma ferramenta importante para reduzir a dependência de um único cenário.
5. Reveja seus investimentos antes de pensar em novos investimentos
Quatro dias antes da eleição não precisam ser quatro dias de ansiedade para o investidor.
Pode ser exatamente o contrário.
Use esse período para fazer uma revisão da carteira.
Veja quanto possui em renda fixa, ações, fundos imobiliários, fundos de investimento e outros ativos. Analise também quanto dinheiro está disponível para emergências e quanto está comprometido com dívidas.
Depois, compare essa estrutura com seus objetivos.
Se você possui dinheiro que poderá precisar nos próximos meses, talvez não faça sentido mantê-lo exposto a grandes oscilações.
Já recursos destinados a objetivos de longo prazo podem ter uma estratégia diferente.
O ponto principal é separar dinheiro de curto prazo de dinheiro destinado ao longo prazo.
6. Não confunda volatilidade com perda permanente
A queda de um investimento não significa necessariamente que o patrimônio foi perdido de forma definitiva.
Na renda variável, oscilações fazem parte do processo.
Uma ação pode cair 5%, 10% ou mais em determinado período e posteriormente se recuperar. Da mesma forma, um ativo pode subir e depois devolver parte dos ganhos.
Isso não significa que todo investimento deve ser mantido indefinidamente. Significa apenas que uma decisão de compra ou venda precisa considerar mais do que o movimento de um único dia.
O investidor deve avaliar fundamentos, preço, horizonte de investimento e sua própria tolerância ao risco.
7. Proteja o orçamento contra o aumento da ansiedade
Existe também um risco financeiro pouco comentado durante as eleições: o impacto emocional.
Acompanhar notícias durante todo o dia, assistir a debates, acompanhar pesquisas e discutir política nas redes sociais pode aumentar a ansiedade.
E ansiedade pode influenciar decisões financeiras.
O investidor preocupado pode vender seus investimentos em um momento de queda. O consumidor ansioso pode gastar para compensar uma sensação de insegurança.
Por isso, estabelecer limites para o consumo de notícias também pode ser uma forma de proteger suas finanças.
Informação é importante. Excesso de informação sem análise pode produzir decisões ruins.
8. Mantenha dinheiro para oportunidades, mas sem apostar no resultado
Quem possui uma situação financeira organizada pode manter parte dos recursos em investimentos de alta liquidez para aproveitar oportunidades que eventualmente apareçam.
Uma queda de preços pode criar oportunidades em determinados ativos, mas isso não significa que toda queda seja uma oportunidade de compra.
O investidor precisa ter critérios previamente definidos.
Em vez de pensar:
“Vou comprar porque caiu.”
É melhor perguntar:
“O preço caiu por uma razão temporária ou porque os fundamentos do investimento mudaram?”
Essa diferença pode ser decisiva.
9. Tenha cuidado com promessas de dinheiro fácil
Em momentos de incerteza, também aumentam as oportunidades para golpes financeiros.
Desconfie de promessas de rentabilidade elevada, ganhos garantidos ou estratégias capazes de prever exatamente o comportamento do mercado depois das eleições.
Nenhum investimento sério pode garantir que o investidor ficará rico rapidamente sem assumir riscos.
Antes de transferir dinheiro, procure informações sobre a instituição, verifique se ela é autorizada a operar e desconfie de ofertas recebidas por redes sociais e aplicativos de mensagens.
A regra continua válida:
quanto maior a promessa de ganho fácil, maior deve ser o cuidado.
10. Pense além do resultado das urnas
O primeiro turno é apenas uma etapa de um processo eleitoral que pode continuar até 25 de outubro, caso haja segundo turno para os cargos majoritários.
Por isso, tomar decisões financeiras definitivas imediatamente após a votação pode ser precipitado.
O mercado poderá reagir ao resultado, às expectativas sobre o próximo governo e às informações que surgirem posteriormente.
O investidor deve acompanhar os acontecimentos, mas sem abandonar sua estratégia a cada nova manchete.
A construção de patrimônio acontece ao longo de anos, e não em quatro dias.
O que fazer nos próximos quatro dias?
Em vez de tentar descobrir o que acontecerá com a economia depois das eleições, você pode controlar aquilo que está ao seu alcance.
Faça uma revisão do orçamento.
Confira suas dívidas e taxas de juros.
Reforce, se possível, sua reserva de emergência.
Evite novas dívidas desnecessárias.
Analise sua carteira de investimentos.
Confira se existe concentração excessiva em um único ativo.
Mantenha recursos de curto prazo em investimentos compatíveis com essa necessidade.
E, principalmente, evite decisões tomadas pelo medo ou pela euforia.
O seu maior patrimônio é a capacidade de tomar boas decisões
As eleições podem mudar o ambiente econômico, as expectativas dos investidores e o comportamento dos mercados. Mas existe algo que permanece sob controle de cada pessoa: a maneira como administra seu próprio dinheiro.
Uma carteira diversificada, uma reserva de emergência, baixo endividamento e disciplina financeira são ferramentas que continuam importantes independentemente do cenário político.
O investidor não precisa acertar o resultado das eleições para construir patrimônio.
Precisa, antes de tudo, evitar que decisões emocionais destruam aquilo que levou anos para construir.
A quatro dias das eleições, talvez a melhor preparação financeira não seja tentar prever o futuro. É garantir que suas finanças estejam preparadas para diferentes cenários.
Porque o resultado das urnas pode estar fora do nosso controle.
Nossa organização financeira, não.