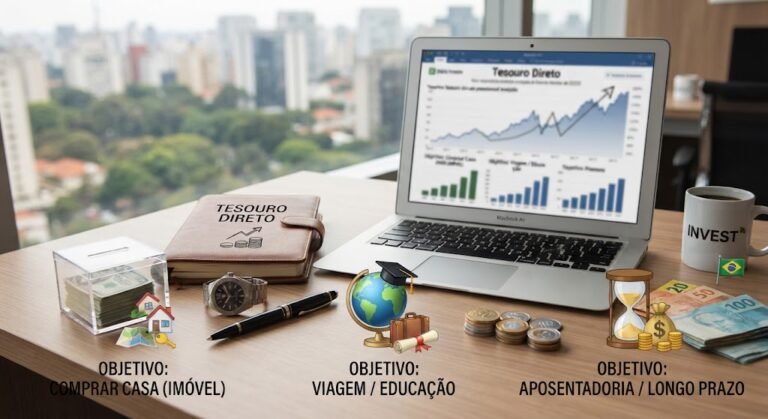
Investir no Tesouro Direto pode ser uma das formas mais simples de começar a construir patrimônio com segurança e planejamento. Mas existe uma dúvida muito comum entre os investidores: qual título escolher?
A resposta depende menos da rentabilidade prometida e muito mais do seu objetivo financeiro, prazo do investimento e tolerância às oscilações do mercado.
Afinal, o título mais adequado para formar uma reserva de emergência não é necessariamente o melhor para quem deseja proteger o patrimônio da inflação durante muitos anos. Da mesma forma, um investimento pensado para aposentadoria pode ter características completamente diferentes daquele destinado à compra de um carro daqui a dois anos.
Por isso, antes de investir, é importante entender como funciona cada modalidade do Tesouro Direto e descobrir qual delas combina com o seu planejamento.
O que é o Tesouro Direto?
O Tesouro Direto é um programa de compra e venda de títulos públicos federais voltado para pessoas físicas. Na prática, quando você investe nesses títulos, está emprestando dinheiro ao governo federal em troca de uma remuneração definida pelas características de cada investimento.
Existem diferentes tipos de títulos, com formas distintas de remuneração e vencimentos variados.
Os principais grupos são:
- Tesouro Selic;
- Tesouro Prefixado;
- Tesouro IPCA+.
Cada um possui uma finalidade diferente dentro de uma carteira de investimentos.
O grande erro é escolher apenas olhando para a taxa de juros apresentada no momento da compra. Uma taxa aparentemente atraente não significa que aquele seja o melhor investimento para o seu objetivo.
Tesouro Selic: para quem busca segurança e liquidez
O Tesouro Selic acompanha a taxa básica de juros da economia. Por isso, costuma ser uma alternativa bastante utilizada para objetivos de curto prazo e para a reserva de emergência.
Sua principal característica é a menor sensibilidade às oscilações dos juros em comparação com títulos prefixados e indexados à inflação.
Imagine, por exemplo, que você esteja construindo uma reserva financeira para cobrir despesas inesperadas. Nesse caso, o dinheiro precisa estar aplicado em um investimento conservador e com possibilidade de resgate quando necessário.
O Tesouro Selic pode cumprir bem esse papel.
Ele também pode ser interessante para quem está começando a investir e ainda não possui uma estrutura financeira organizada.
Objetivos que podem combinar com o Tesouro Selic:
- Reserva de emergência;
- Dinheiro para despesas previstas nos próximos meses;
- Objetivos de curto prazo;
- Recursos que precisam permanecer relativamente líquidos;
- Parte conservadora da carteira.
Mas atenção: mesmo o Tesouro Selic não deve ser tratado como dinheiro parado em conta-corrente. É um investimento e possui regras, custos e tributação que precisam ser considerados.
Tesouro Prefixado: quando você quer saber a taxa contratada
No Tesouro Prefixado, o investidor conhece a taxa de rentabilidade contratada no momento da compra e, mantendo o título até o vencimento, sabe qual será a remuneração prevista.
Isso pode ser interessante para quem acredita que as taxas de juros poderão cair no futuro e deseja garantir uma taxa atualmente considerada atrativa.
Porém, existe uma característica importante: o preço do título pode oscilar bastante antes do vencimento.
Se você comprar um Tesouro Prefixado e precisar vender antes da data de vencimento, poderá receber mais ou menos do que esperava, dependendo das condições do mercado naquele momento.
Por isso, o Prefixado costuma fazer mais sentido quando existe um objetivo com prazo definido e o investidor tem condições de permanecer aplicado até o vencimento.
Pode combinar com objetivos como:
- Compra planejada de um imóvel no futuro;
- Formação de patrimônio com prazo determinado;
- Projetos de médio ou longo prazo;
- Estratégias para aproveitar taxas consideradas elevadas.
O ponto fundamental é não comprar um Prefixado simplesmente porque a taxa parece alta. É necessário avaliar o prazo e as expectativas para os juros.
Tesouro IPCA+: proteção contra a inflação
Para quem pensa no longo prazo, o Tesouro IPCA+ merece atenção especial.
Esse título combina uma taxa de juros prefixada com a variação da inflação medida pelo IPCA. Dessa forma, o investimento busca preservar o poder de compra do dinheiro ao longo do tempo.
Essa característica faz do Tesouro IPCA+ uma alternativa bastante interessante para objetivos de longo prazo.
Imagine uma pessoa que deseja acumular patrimônio para a aposentadoria daqui a 15 ou 20 anos. Nesse caso, simplesmente olhar para a rentabilidade nominal não é suficiente.
O investidor precisa pensar em quanto seu dinheiro poderá comprar no futuro.
É justamente aí que a proteção contra a inflação ganha importância.
Objetivos que podem combinar com o Tesouro IPCA+:
- Aposentadoria;
- Construção de patrimônio;
- Independência financeira;
- Educação dos filhos no longo prazo;
- Projetos que acontecerão daqui a muitos anos.
Entretanto, existe novamente um cuidado importante: títulos IPCA+ podem apresentar oscilações relevantes no curto e médio prazo.
Se os juros de mercado subirem depois da compra, o preço do título pode cair. Se os juros recuarem, o preço pode subir.
Por isso, quem investe pensando no vencimento precisa ter tranquilidade para atravessar essas oscilações.
E se o objetivo for aposentadoria?
A aposentadoria é um dos exemplos em que o planejamento faz toda a diferença.
Se você está construindo patrimônio para utilizar daqui a muitos anos, pode fazer sentido combinar títulos de longo prazo, especialmente aqueles que oferecem proteção contra a inflação.
O objetivo não deve ser simplesmente encontrar o título que apresenta a maior taxa hoje.
O mais importante é construir uma estratégia capaz de preservar e aumentar o poder de compra do patrimônio ao longo dos anos.
Também é possível utilizar diferentes vencimentos para criar uma espécie de planejamento financeiro por etapas.
Por exemplo, uma pessoa pode ter recursos para emergências no Tesouro Selic, investimentos de médio prazo em outras modalidades e uma parcela destinada à aposentadoria em títulos de longo prazo.
Não existe um único título ideal
Uma das principais lições para quem começa a investir é entender que não existe um título do Tesouro Direto que seja melhor para todas as pessoas e todos os objetivos.
O investimento adequado depende de três perguntas básicas:
1. Para que estou investindo?
É uma reserva de emergência, uma viagem, a compra de um imóvel, a aposentadoria ou simplesmente a construção de patrimônio?
2. Quando vou precisar desse dinheiro?
Quanto menor o prazo, maior deve ser o cuidado com investimentos sujeitos a oscilações de mercado.
3. Posso permanecer investido até o vencimento?
Essa pergunta é especialmente importante para títulos Prefixados e IPCA+.
Se houver possibilidade de precisar vender antes do vencimento, é necessário compreender os riscos envolvidos na chamada marcação a mercado.
A importância da diversificação
Outro ponto importante é que o investidor não precisa escolher apenas um título.
Uma carteira pode combinar diferentes investimentos de acordo com os objetivos pessoais.
Por exemplo:
Curto prazo: Tesouro Selic para recursos que precisam de maior estabilidade e liquidez.
Médio prazo: uma combinação de títulos que tenham vencimentos compatíveis com os objetivos planejados.
Longo prazo: Tesouro IPCA+ pode fazer sentido para quem deseja proteger o patrimônio da inflação e permanecer investido por muitos anos.
Essa divisão ajuda a evitar um erro comum: colocar todo o dinheiro em um único investimento sem considerar quando os recursos serão necessários.
Cuidado com a rentabilidade e com a ansiedade
É natural que o investidor fique tentado a trocar de título quando vê outro oferecendo uma taxa aparentemente melhor.
Mas investimentos de renda fixa também exigem disciplina.
Se você comprou um título adequado ao seu objetivo e possui condições de mantê-lo até o vencimento, oscilações temporárias podem não significar que sua estratégia esteja errada.
O problema acontece quando o investidor compra pensando no longo prazo e, diante de uma queda temporária no preço, vende por medo.
Investir não é apenas escolher o ativo certo. É também conseguir permanecer fiel à estratégia.
Conclusão: primeiro defina o objetivo, depois escolha o título
O Tesouro Direto pode ser uma importante ferramenta para quem deseja construir patrimônio com planejamento e segurança.
Mas a pergunta não deveria ser simplesmente: “Qual título está pagando mais?”
A pergunta correta é: “Qual título é mais adequado para o meu objetivo e para o prazo em que vou precisar desse dinheiro?”
Para objetivos de curto prazo e maior necessidade de liquidez, o Tesouro Selic pode ser uma alternativa interessante.
Para quem possui um prazo definido e acredita que uma determinada taxa é atrativa, o Tesouro Prefixado pode fazer sentido, principalmente quando existe intenção de permanecer até o vencimento.
Já para objetivos de longo prazo e preocupação com a preservação do poder de compra, o Tesouro IPCA+ pode ocupar um papel importante na estratégia.
No fim, investir bem não significa escolher o investimento da moda ou aquele que apresenta a maior taxa. Significa alinhar investimento, prazo, risco e objetivo.
É essa combinação que transforma o dinheiro poupado hoje em patrimônio capaz de realizar projetos no futuro.
Antes de investir, conheça as características do título, os custos, a tributação, o prazo e os riscos envolvidos. E, principalmente, não comprometa recursos que poderão ser necessários no curto prazo em investimentos inadequados ao seu horizonte financeiro.
No mercado financeiro, planejamento costuma ser mais importante do que pressa