Você recebe o salário, paga algumas contas, faz as compras do mês e, quando percebe, o dinheiro praticamente desapareceu. Ainda faltam vários dias para o próximo pagamento, mas o saldo bancário já está baixo. Essa situação é mais comum do que parece e afeta pessoas de diferentes idades e faixas de renda.
O problema nem sempre está em ganhar pouco. Em muitos casos, a dificuldade também está na falta de planejamento, nos gastos que passam despercebidos, no uso excessivo do cartão de crédito e na ausência de uma estratégia para administrar o dinheiro.
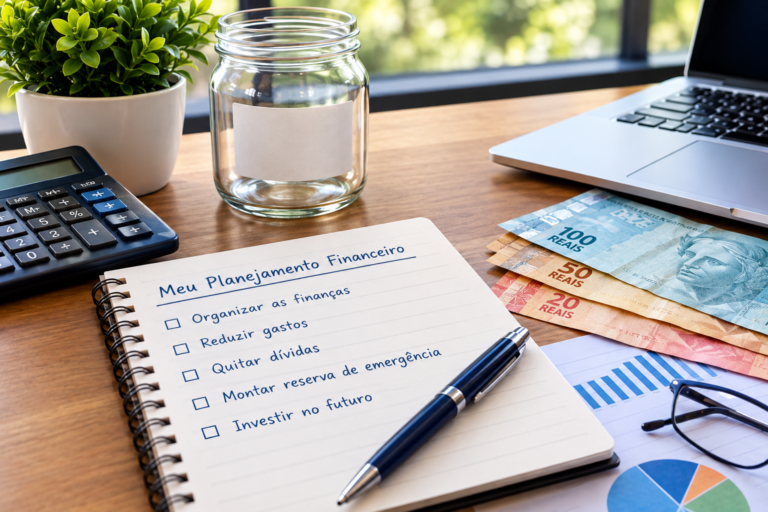
A boa notícia é que existem medidas práticas para mudar essa realidade. Com organização, disciplina e objetivos bem definidos, é possível recuperar o controle do orçamento, reduzir dívidas, construir uma reserva de emergência e dar os primeiros passos no mundo dos investimentos.
Neste artigo do Diário Investe, você conhecerá sete estratégias para fazer seu dinheiro durar mais, melhorar sua vida financeira e começar a construir patrimônio, mesmo que sua renda atual seja limitada.
1. Descubra para onde seu dinheiro está indo
O primeiro passo para organizar as finanças pessoais é entender como você utiliza o dinheiro que recebe. Muitas pessoas sabem quanto ganham, mas não conseguem dizer com precisão quanto gastam ao longo do mês.
Pequenas despesas, quando somadas, podem representar uma parcela significativa do orçamento. Um lanche fora de casa, uma assinatura pouco utilizada, compras por impulso e tarifas bancárias são exemplos de gastos que podem passar despercebidos.
Durante os próximos 30 dias, registre todas as despesas. Você pode utilizar um aplicativo financeiro, uma planilha ou até mesmo um caderno. O importante é anotar os valores e identificar para onde cada real está sendo direcionado.
Depois, separe os gastos em três categorias:
- Essenciais: alimentação, moradia, energia, água, transporte e saúde.
- Importantes, mas ajustáveis: lazer, restaurantes, compras pessoais e assinaturas.
- Desnecessários ou evitáveis: serviços não utilizados, compras impulsivas e despesas que não contribuem para seus objetivos.
Essa análise permite identificar oportunidades de economia sem precisar eliminar tudo o que proporciona prazer e bem-estar.
Lembre-se: não é possível melhorar aquilo que você não acompanha. Conhecer seus hábitos financeiros é o ponto de partida para tomar decisões melhores.
2. Monte um orçamento que funcione na vida real
Depois de identificar seus gastos, é hora de organizar o orçamento mensal. O objetivo não é criar um planejamento complicado, mas estabelecer limites para cada categoria de despesa.
Comece anotando sua renda líquida, ou seja, o valor que efetivamente entra na conta depois dos descontos. Em seguida, liste as contas fixas, as despesas variáveis, as parcelas de dívidas e os compromissos previstos para os próximos meses.
Uma estratégia conhecida é a regra 50-30-20. Ela sugere destinar aproximadamente:
- 50% da renda às necessidades essenciais;
- 30% aos desejos e gastos pessoais;
- 20% à poupança, aos investimentos ou à quitação de dívidas.
Esses percentuais são apenas uma referência, não uma obrigação. Quem ganha pouco, paga aluguel elevado ou enfrenta dívidas pode precisar de uma distribuição diferente.
O mais importante é adaptar o orçamento à sua realidade. Se as despesas essenciais já consomem grande parte da renda, comece com pequenas mudanças e revise os gastos gradualmente.
Um orçamento eficiente precisa ser realista. Não adianta estabelecer limites impossíveis de cumprir e abandonar o planejamento na primeira dificuldade.
3. Corte gastos sem comprometer sua qualidade de vida
Economizar não significa deixar de viver ou eliminar todos os momentos de lazer. Significa utilizar o dinheiro de maneira consciente, priorizando o que realmente importa.
Uma forma de começar é revisar as despesas recorrentes. Verifique se você paga por serviços de streaming que quase não utiliza, planos de celular acima da sua necessidade ou mensalidades que poderiam ser substituídas por alternativas mais econômicas.
Também vale planejar as compras de supermercado, comparar preços e evitar ir às compras sem uma lista. Antes de adquirir um produto, pergunte a si mesmo se ele é realmente necessário naquele momento.
Outra estratégia é adotar a regra das 24 horas para compras não essenciais. Quando sentir vontade de comprar algo por impulso, espere um dia antes de tomar a decisão. Em compras de maior valor, um prazo mais longo pode ajudar.
Essa pausa reduz a influência das emoções e permite avaliar se a despesa cabe no orçamento.
Pequenas economias podem produzir resultados importantes ao longo do tempo. Entretanto, é necessário reconhecer que nem todo problema financeiro pode ser resolvido apenas cortando gastos. Quando a renda é insuficiente para cobrir as necessidades básicas, buscar melhores oportunidades profissionais ou uma fonte adicional de renda também pode ser fundamental.
4. Enfrente as dívidas antes que elas cresçam
As dívidas podem consumir uma parte considerável da renda e dificultar qualquer tentativa de poupar. Por isso, quem enfrenta problemas financeiros precisa conhecer o tamanho do endividamento e estabelecer uma estratégia de pagamento.
Faça uma lista com o nome de cada credor, o saldo devedor, a taxa de juros, o valor das parcelas e as condições oferecidas para negociação.
Dê atenção especial às dívidas com juros elevados, como as do rotativo do cartão de crédito e do cheque especial. Elas podem aumentar rapidamente e comprometer o orçamento por muito tempo.
Entre em contato com os credores para avaliar propostas de renegociação. Compare o custo total, os juros, o prazo e o valor das prestações. Uma parcela menor nem sempre representa um acordo melhor se o custo final ficar muito elevado.
Evite assumir uma nova dívida sem analisar cuidadosamente sua capacidade de pagamento. Trocar uma dívida cara por outra mais barata pode fazer sentido, desde que as condições sejam realmente vantajosas e você consiga evitar o retorno ao endividamento.
Se o orçamento estiver muito apertado, preserve recursos para alimentação, moradia, saúde e outras necessidades essenciais enquanto organiza a negociação.
A prioridade é recuperar o equilíbrio financeiro. Investir pode esperar até que você tenha condições de manter suas despesas básicas e um plano sustentável para lidar com as dívidas.
5. Construa uma reserva de emergência
Depois de começar a organizar o orçamento e controlar as dívidas, o próximo passo é construir uma reserva de emergência.
Esse dinheiro serve para enfrentar imprevistos, como uma despesa médica, o conserto do carro, um reparo urgente na residência ou uma perda temporária de renda.
Sem essa proteção, qualquer imprevisto pode obrigar você a recorrer ao cartão de crédito, ao cheque especial ou a empréstimos.
Como referência, uma reserva de emergência pode corresponder a três a seis meses de despesas essenciais. Quem tem renda variável, trabalha por conta própria ou possui pouca estabilidade profissional pode precisar de uma reserva maior.
Não é necessário acumular todo esse valor de uma só vez. Comece com uma meta possível, como guardar R$ 500 ou R$ 1.000, e avance gradualmente.
Para essa finalidade, priorize investimentos conservadores, com baixo risco e possibilidade de resgate rápido. Algumas alternativas são o Tesouro Selic e determinados CDBs com liquidez diária, observadas as condições de resgate, os riscos e a cobertura aplicável do Fundo Garantidor de Créditos (FGC), quando existente.
A reserva não deve ser confundida com dinheiro destinado a compras futuras ou investimentos de longo prazo. Sua função é oferecer segurança e evitar que imprevistos desorganizem novamente suas finanças.
6. Comece a investir mesmo com pouco dinheiro
Muitas pessoas acreditam que investir é uma atividade exclusiva de quem possui uma renda elevada. Essa ideia pode impedir que iniciantes deem os primeiros passos na construção do patrimônio.
Na prática, o mais importante é começar com valores compatíveis com sua realidade, compreender os investimentos escolhidos e manter uma estratégia consistente.
Antes de investir, procure entender três aspectos fundamentais: segurança, liquidez e rentabilidade. A segurança está relacionada aos riscos de perda; a liquidez indica a facilidade de transformar o investimento em dinheiro; e a rentabilidade representa o retorno obtido.
Para quem está começando, investimentos de renda fixa podem ser um caminho para conhecer o mercado. O Tesouro Selic, por exemplo, é uma alternativa frequentemente utilizada para objetivos de curto prazo e para a reserva de emergência, embora seu resgate e seu preço estejam sujeitos às regras do título.
CDBs, títulos ligados à inflação e outros produtos de renda fixa podem atender a objetivos diferentes, dependendo do prazo, das condições e dos riscos.
Ações e fundos imobiliários também podem fazer parte de uma estratégia de longo prazo, mas apresentam oscilações e possibilidade de perdas. Por isso, exigem conhecimento, diversificação e uma avaliação cuidadosa do perfil de risco.
Não invista apenas porque alguém recomendou um produto ou prometeu ganhos elevados. Desconfie de rentabilidades extraordinárias garantidas e procure compreender como cada investimento funciona.
Se ainda não consegue investir todos os meses, comece estudando e organizando suas finanças. O primeiro investimento é o conhecimento que ajuda você a tomar decisões mais conscientes.
7. Transforme a organização financeira em um hábito
Uma mudança financeira duradoura depende menos de decisões isoladas e mais da repetição de bons hábitos.
Reserve alguns minutos por semana para verificar suas despesas, acompanhar o saldo bancário e identificar contas próximas do vencimento. No início de cada mês, revise o orçamento e estabeleça metas realistas.
Uma boa estratégia é separar o dinheiro destinado aos objetivos financeiros assim que receber a renda, desde que as despesas essenciais e os compromissos prioritários estejam contemplados. Dessa maneira, poupar deixa de depender apenas do que sobra no fim do mês.
Também é importante definir metas concretas. Em vez de simplesmente dizer que deseja economizar, estabeleça um objetivo: formar uma reserva de emergência, quitar determinada dívida ou acumular uma quantia para investir.
Acompanhe seu progresso e ajuste o planejamento sempre que necessário. Se um mês for mais difícil, não abandone tudo. Recomece e procure compreender o que precisa ser corrigido.
Educação financeira não significa nunca cometer erros. Significa aprender com eles, desenvolver autonomia e utilizar o dinheiro de maneira mais alinhada aos seus objetivos.
Conclusão: sua liberdade financeira começa com pequenas decisões
Se o dinheiro acaba antes do mês, não encare essa situação como algo impossível de mudar. O primeiro passo é conhecer sua realidade financeira, identificar os gastos, organizar o orçamento e estabelecer prioridades.
As sete estratégias apresentadas neste artigo mostram que é possível avançar gradualmente: acompanhar as despesas, planejar o orçamento, reduzir desperdícios, negociar dívidas, formar uma reserva de emergência, começar a investir e transformar essas atitudes em hábitos.
Não espere ganhar mais para começar a cuidar melhor do dinheiro. Ao mesmo tempo, reconheça que, em determinadas situações, aumentar a renda será tão importante quanto controlar as despesas.
O caminho para a liberdade financeira não exige perfeição nem resultados imediatos. Exige planejamento, disciplina, conhecimento e persistência.
No Diário Investe, acreditamos que a educação financeira deve ser acessível e prática, ajudando cada pessoa a tomar decisões melhores e construir um futuro com mais tranquilidade.
Comece hoje: anote seus gastos, escolha uma despesa que pode reduzir e defina sua primeira meta financeira. Uma pequena decisão tomada agora pode representar o início de uma grande transformação no futuro.
Plano de 30 Dias para Organizar as Finanças e Começar a Investir
Saber o que fazer é importante, mas transformar conhecimento em atitude é o que realmente muda a vida financeira. Por isso, preparamos um plano de 30 dias para ajudar você a sair da desorganização, controlar os gastos e dar os primeiros passos na construção do patrimônio.
A proposta é simples: dedicar alguns minutos por dia às suas finanças e avançar gradualmente, sem assumir compromissos que não cabem no seu orçamento.
Semana 1 — Descubra sua realidade financeira
Dias 1 e 2: Anote toda a sua renda e suas despesas.
Registre quanto dinheiro entra mensalmente e liste os gastos fixos e variáveis. Inclua aluguel, alimentação, transporte, contas domésticas, cartão de crédito e pequenas compras do cotidiano.
Dias 3 e 4: Identifique os gastos que podem ser reduzidos.
Revise assinaturas, compras por impulso, tarifas e despesas que não são essenciais. Escolha pelo menos dois gastos que possam ser reduzidos ou eliminados sem prejudicar suas necessidades básicas.
Dias 5 e 6: Organize suas dívidas.
Se houver dívidas, anote os valores, os juros, as parcelas e os vencimentos. Identifique quais são mais caras e procure alternativas de negociação.
Dia 7: Faça seu primeiro balanço.
Compare a renda com as despesas e descubra quanto sobra ou quanto falta por mês. Essa informação será a base do seu planejamento.
Semana 2 — Organize o orçamento e estabeleça metas
Dias 8 a 10: Monte seu orçamento mensal.
Separe o dinheiro para despesas essenciais, compromissos financeiros, lazer e objetivos futuros. Ajuste os valores à sua realidade, sem tentar seguir regras rígidas que não funcionem para você.
Dias 11 e 12: Defina uma meta de economia.
Escolha um valor inicial possível. Pode ser R$ 50, R$ 100 ou outro montante compatível com sua renda. Se o orçamento estiver negativo, priorize corrigir esse desequilíbrio antes de estabelecer uma meta de investimento.
Dias 13 e 14: Estabeleça uma rotina de acompanhamento.
Escolha um dia da semana para revisar as contas. Se utilizar cartão de crédito, acompanhe as compras realizadas e considere também as parcelas que vencerão nos meses seguintes.
Semana 3 — Comece a construir sua segurança financeira
Dias 15 a 17: Inicie sua reserva de emergência.
Se houver dinheiro disponível depois de cobrir as necessidades essenciais e os compromissos prioritários, separe uma pequena quantia para emergências. Não é necessário começar com um valor elevado.
Dias 18 e 19: Conheça alternativas conservadoras.
Pesquise opções como Tesouro Selic e CDBs com liquidez diária. Compare as regras de resgate, os riscos, os custos e a tributação. Lembre-se de que a liquidez e as condições variam conforme o produto.
Dias 20 e 21: Defina sua prioridade financeira.
Se você tem dívidas com juros elevados, concentre seus esforços em negociá-las e reduzi-las, preservando recursos para as despesas essenciais. Se sua situação já estiver equilibrada, avance na formação da reserva de emergência.
Semana 4 — Prepare-se para investir com consciência
Dias 22 a 24: Estude os fundamentos dos investimentos.
Aprenda a diferença entre renda fixa e renda variável, entenda os conceitos de risco, liquidez e rentabilidade e descubra como os juros compostos podem contribuir para a formação do patrimônio ao longo do tempo.
Dias 25 e 26: Escolha seu próximo objetivo.
Pode ser quitar uma dívida, completar a reserva de emergência, fazer um curso ou começar a investir regularmente. Defina uma meta concreta e um prazo realista.
Dias 27 e 28: Coloque seu planejamento em prática.
Revise o orçamento, ajuste os limites de gastos e, se estiver financeiramente preparado, faça seu primeiro aporte em um investimento adequado ao objetivo e ao seu perfil. Nunca utilize o dinheiro destinado às contas essenciais ou a emergências imediatas para assumir riscos desnecessários.
Dia 29: Avalie os resultados.
Compare sua situação atual com a do primeiro dia. Verifique quais gastos foram reduzidos, se houve melhora no controle das contas e quais dificuldades ainda precisam ser resolvidas.
Dia 30: Planeje os próximos 30 dias.
Defina uma nova meta para o mês seguinte. Você pode aumentar gradualmente sua reserva, acelerar a quitação das dívidas ou estabelecer uma rotina de aportes. O importante é continuar evoluindo sem comprometer seu orçamento.
O que você pode conquistar em 30 dias?
Ao final desse período, você poderá ter uma visão mais clara das suas finanças, um orçamento organizado, um plano para lidar com as dívidas e uma estratégia inicial para construir sua reserva de emergência.
Talvez ainda não tenha acumulado uma quantia expressiva, e tudo bem. O objetivo do primeiro mês não é enriquecer rapidamente, mas estabelecer as bases para decisões financeiras melhores.
Desafio Diário Investe: comece hoje, cumpra uma etapa de cada vez e acompanhe seu progresso. Em 30 dias, você poderá perceber que controlar o dinheiro não depende apenas de quanto ganha, mas também de como planeja, decide e utiliza cada recurso.