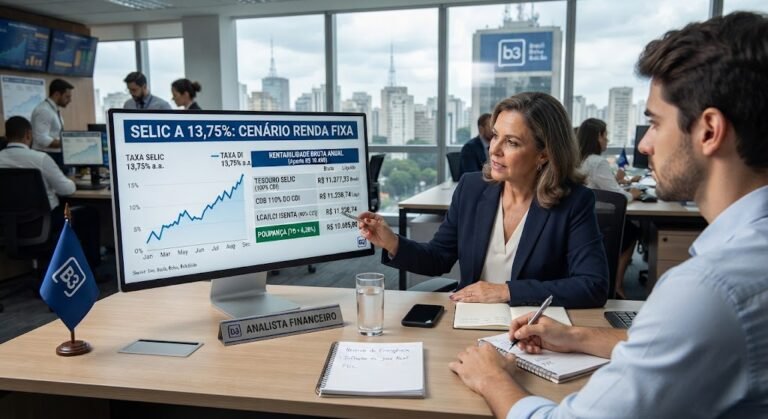
O mercado de renda fixa continua despertando o interesse dos investidores brasileiros, especialmente daqueles que buscam rentabilidade atrativa, previsibilidade e alternativas para proteger o patrimônio em um cenário de juros elevados. Com Certificados de Depósito Bancário (CDBs) oferecendo taxas que chegam a 15,61% ao ano, cresce a procura por aplicações capazes de proporcionar retornos superiores aos investimentos tradicionais, como a poupança.
Em um ambiente no qual a taxa de juros influencia diretamente o comportamento dos investidores, os bancos e as instituições financeiras passaram a disputar recursos oferecendo remunerações mais elevadas em seus produtos. Essa competição abre oportunidades para quem deseja investir, mas também exige atenção na hora de escolher onde colocar o dinheiro.
Embora uma taxa de 15,61% ao ano pareça bastante atraente, é importante compreender como funciona a remuneração, quais são os riscos envolvidos, quanto o investidor efetivamente receberá após os impostos e quais alternativas existem no mercado.
A renda fixa pode ser uma excelente ferramenta para construir patrimônio, organizar objetivos financeiros e equilibrar uma carteira de investimentos. Entretanto, escolher uma aplicação apenas pela rentabilidade anunciada nem sempre é a melhor estratégia.
CDBs com rentabilidade de até 15,61% ao ano chamam atenção
Os Certificados de Depósito Bancário são títulos emitidos por bancos para captar recursos junto aos investidores. Na prática, ao comprar um CDB, o investidor empresta dinheiro à instituição financeira e recebe, em troca, uma remuneração definida pelas condições contratadas.
Entre as modalidades mais comuns estão os CDBs prefixados, pós-fixados e híbridos.
Nos prefixados, a taxa de rendimento é estabelecida no momento da aplicação. Isso significa que o investidor sabe quanto receberá no vencimento, desde que mantenha o dinheiro aplicado até a data prevista e respeite as condições do título.
Nos pós-fixados, a rentabilidade acompanha um indicador, normalmente o CDI. Um CDB que paga 110% do CDI, por exemplo, terá seu rendimento influenciado pela variação desse índice ao longo do período.
Já os títulos híbridos combinam uma taxa fixa com um indicador de inflação, geralmente o IPCA. Nesse caso, o investidor recebe uma remuneração que busca preservar o poder de compra do dinheiro e proporcionar um ganho real.
Taxas de até 15,61% ao ano podem representar uma oportunidade interessante, principalmente para investidores que conseguem manter o dinheiro aplicado durante todo o prazo contratado. Contudo, é fundamental verificar o vencimento, as condições de resgate e a instituição emissora antes de tomar uma decisão.
Quanto rende R$ 10 mil investidos a 15,61% ao ano?
Para compreender melhor o potencial de uma aplicação com essa rentabilidade, vale fazer uma simulação. Considerando um investimento de R$ 10 mil em um CDB prefixado que remunere 15,61% ao ano, sem aportes adicionais, o resultado aproximado seria o seguinte:
Simulação ilustrativa de rendimento bruto
| Prazo | Saldo aproximado | Ganho bruto |
|---|---|---|
| 6 meses | R$ 10.755 | R$ 755 |
| 12 meses | R$ 11.561 | R$ 1.561 |
| 24 meses | R$ 13.365 | R$ 3.365 |
| 36 meses | R$ 15.450 | R$ 5.450 |
Os valores são estimativas, considerando uma taxa equivalente de 15,61% ao ano e capitalização composta, sem considerar impostos, eventuais condições específicas do produto ou mudanças na forma de cálculo da rentabilidade.
O exemplo mostra como os juros compostos podem contribuir para o crescimento do patrimônio ao longo do tempo. Em vez de receber os rendimentos e gastá-los, o investidor permite que os juros sejam incorporados ao saldo, aumentando a base sobre a qual os novos rendimentos serão calculados.
É justamente essa dinâmica que faz a diferença no longo prazo. Quanto maior o período de investimento e a disciplina de reinvestimento, maior tende a ser o efeito da capitalização dos juros.
Entretanto, o rendimento anunciado não deve ser confundido com o ganho líquido. Em CDBs, o Imposto de Renda incide sobre os rendimentos, de acordo com o prazo da aplicação.
Imposto de Renda: quanto sobra de rendimento para o investidor?
Os CDBs estão sujeitos à tributação do Imposto de Renda, que segue uma tabela regressiva. Isso significa que, quanto maior o prazo da aplicação, menor será a alíquota incidente sobre os rendimentos, respeitando os limites estabelecidos pela legislação.
A tabela atualmente aplicável aos CDBs é:
| Prazo da aplicação | IR sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
O imposto é cobrado apenas sobre o lucro, e não sobre o valor total investido.
No exemplo de uma aplicação de R$ 10 mil que produza R$ 1.561 de rendimento bruto em 12 meses, o investidor pagaria 17,5% de Imposto de Renda sobre o ganho, considerando o prazo correspondente.
Isso representaria aproximadamente R$ 273,18 de imposto, deixando um rendimento líquido estimado de R$ 1.287,82.
Portanto, ao comparar diferentes investimentos, é fundamental observar a rentabilidade líquida, pois ela mostra quanto efetivamente ficará no bolso do investidor.
CDB, Tesouro Direto ou LCI: qual é mais vantajoso?
O investidor que encontra um CDB pagando 15,61% ao ano pode ficar tentado a concentrar seus recursos nessa aplicação. Entretanto, o mercado oferece outras alternativas que merecem ser analisadas.
O Tesouro Selic, por exemplo, é frequentemente utilizado por investidores que buscam segurança e liquidez para reservas financeiras. Por ser um título público federal, apresenta risco de crédito associado ao governo federal, e sua rentabilidade acompanha a dinâmica da taxa Selic.
As LCIs e LCAs também podem ser interessantes, especialmente porque, para pessoas físicas, seus rendimentos são isentos de Imposto de Renda, conforme as regras vigentes. Dependendo da taxa oferecida e do prazo, uma LCI ou LCA pode proporcionar retorno líquido competitivo em relação a um CDB tributável.
Por isso, comparar somente a taxa nominal pode levar a decisões equivocadas.
Um CDB que paga 15% ao ano, por exemplo, não necessariamente será mais vantajoso do que uma LCI que remunera 92% do CDI. O resultado dependerá do CDI durante o período, da duração da aplicação e da tributação de cada produto.
O investidor precisa colocar todos os produtos em uma mesma base de comparação, considerando o retorno líquido, a liquidez e os riscos envolvidos.
O risco dos CDBs e a proteção do FGC
Embora os CDBs sejam classificados como investimentos de renda fixa, eles não estão livres de riscos. O principal deles é o risco de crédito, relacionado à capacidade da instituição financeira emissora de honrar seus compromissos.
É por isso que alguns bancos menores oferecem taxas significativamente superiores às encontradas em grandes instituições. Em determinadas situações, a remuneração mais elevada pode refletir a necessidade de captar recursos ou compensar um risco de crédito maior percebido pelo mercado.
Nesse contexto, o Fundo Garantidor de Créditos (FGC) desempenha um papel importante.
O FGC garante determinados depósitos e investimentos elegíveis, respeitando o limite de R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro, incluindo principal e rendimentos, e o teto global de R$ 1 milhão em garantias pagas a cada período de quatro anos.
Essa proteção não elimina todos os riscos, nem significa que o investidor receberá o dinheiro imediatamente em caso de intervenção ou liquidação da instituição. O processo de pagamento depende dos procedimentos aplicáveis.
Assim, mesmo quando o CDB possui cobertura do FGC, é recomendável evitar concentração excessiva em uma única instituição e observar os limites de garantia.
Liquidez: cuidado com o prazo de resgate
Outro aspecto que merece atenção é a liquidez. Nem todo CDB permite que o investidor retire o dinheiro antes do vencimento.
Existem produtos com liquidez diária, que permitem resgates em condições estabelecidas pela instituição, e outros em que o dinheiro permanece bloqueado até a data final do contrato.
Em muitos casos, os bancos oferecem taxas mais elevadas justamente para aplicações com prazos maiores ou menor possibilidade de resgate antecipado.
Isso significa que o investidor pode encontrar um CDB pagando 15,61% ao ano, mas precisar deixar o dinheiro aplicado por um, dois ou até mais anos para receber a remuneração contratada.
Antes de investir, é importante avaliar se aquele recurso poderá ser necessário para alguma emergência, despesa inesperada ou oportunidade de investimento.
Uma boa estratégia é manter uma parte do patrimônio em aplicações com liquidez, destinadas à reserva de emergência, enquanto outra parcela pode ser direcionada para títulos com prazos maiores, buscando melhorar a rentabilidade.
A organização financeira deve vir antes da busca por taxas elevadas. Afinal, um investimento aparentemente vantajoso pode se tornar um problema se o investidor precisar resgatar o dinheiro em um momento inadequado.
Juros elevados criam oportunidades, mas exigem estratégia
O cenário de juros elevados favorece os investidores que possuem dinheiro disponível para aplicação, especialmente aqueles que conseguem aproveitar as oportunidades oferecidas pelo mercado de renda fixa.
Entretanto, é importante lembrar que as taxas disponíveis hoje não permanecerão necessariamente nos mesmos níveis para sempre. Caso o Banco Central inicie um ciclo de redução da Selic, novas aplicações poderão oferecer remunerações menores.
Nesse cenário, os CDBs prefixados podem se tornar interessantes para investidores que desejam garantir uma taxa por determinado período, desde que tenham convicção de que o prazo escolhido é compatível com seus objetivos.
Por outro lado, aplicações pós-fixadas podem continuar sendo alternativas adequadas para quem deseja acompanhar o comportamento dos juros e manter maior flexibilidade.
A escolha entre prefixados, pós-fixados e títulos indexados à inflação depende de fatores como expectativa de juros, inflação, horizonte de investimento, necessidade de liquidez e perfil de risco.
Não existe uma aplicação perfeita para todos os investidores. O que existe é uma combinação de produtos capaz de atender diferentes objetivos financeiros.
Vale a pena investir em CDBs que pagam 15,61% ao ano?
A resposta depende da instituição emissora, das condições oferecidas, do prazo e dos objetivos do investidor. Uma taxa de 15,61% ao ano pode ser bastante atrativa, especialmente quando comparada a aplicações tradicionais, mas é necessário analisar o conjunto das condições antes de tomar uma decisão.
Para quem busca construir patrimônio, a renda fixa continua sendo uma importante ferramenta de planejamento financeiro. Ela pode contribuir para a formação de uma reserva, financiar objetivos de médio prazo, gerar previsibilidade e oferecer uma alternativa para diversificar os investimentos.
O momento também pode ser favorável para pesquisar oportunidades, comparar instituições financeiras e aproveitar taxas que eventualmente não estarão disponíveis no futuro.
Mais importante do que encontrar o CDB que paga a maior taxa é desenvolver uma estratégia de investimentos consistente, respeitando os objetivos pessoais, a capacidade financeira e o horizonte de cada aplicação.
O investidor consciente não busca apenas o maior rendimento. Ele procura o equilíbrio entre rentabilidade, segurança, liquidez e prazo.
Em um mercado que oferece CDBs com taxas de até 15,61% ao ano, informação e planejamento continuam sendo os principais aliados de quem deseja fazer o dinheiro trabalhar a seu favor.