Organizar as finanças pessoais não significa necessariamente ganhar mais dinheiro. Muitas vezes, o primeiro passo é aprender a administrar melhor aquilo que já entra todos os meses no orçamento.
Com o custo de vida elevado, preços de alimentos, combustíveis e serviços pressionando o bolso, controlar as despesas tornou-se uma necessidade para milhões de brasileiros. A boa notícia é que organizar a vida financeira pode começar com atitudes simples e praticamente sem custo.
O objetivo não é deixar de viver ou cortar tudo aquilo que traz prazer. É criar consciência sobre para onde o dinheiro está indo, eliminar desperdícios e estabelecer prioridades. Com organização, pequenas economias podem se transformar em uma reserva financeira e, posteriormente, em investimentos.
1. Descubra para onde seu dinheiro está indo
O primeiro passo para organizar as finanças é conhecer sua realidade financeira.
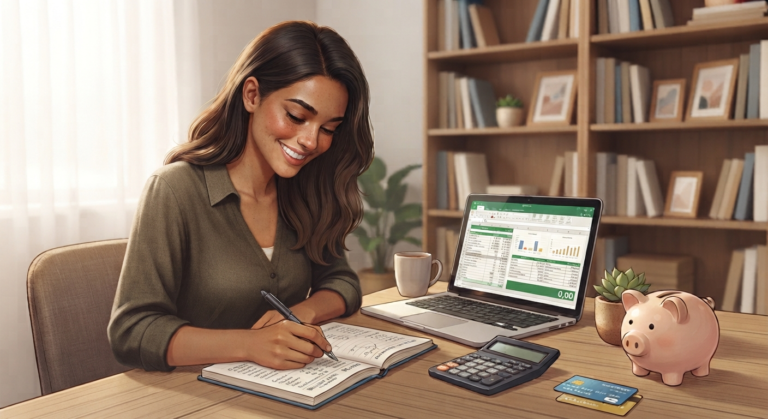
Durante pelo menos 30 dias, anote todas as entradas e saídas de dinheiro. Vale registrar supermercado, combustível, contas de casa, cartão de crédito, aplicativos, restaurantes, compras pela internet e até pequenos gastos.
Muitas pessoas se surpreendem quando percebem quanto dinheiro é consumido por despesas aparentemente insignificantes.
Uma compra de R$ 20 pode parecer irrelevante. Mas, se ocorrer várias vezes durante o mês, pode representar centenas de reais no orçamento.
Não é necessário contratar aplicativos ou ferramentas sofisticadas. Uma planilha simples, um caderno ou até uma anotação no celular já são suficientes.
2. Separe despesas essenciais das supérfluas
Depois de registrar os gastos, classifique cada despesa.
As despesas essenciais são aquelas necessárias para manter a vida e o funcionamento da casa, como alimentação, moradia, energia elétrica, água, transporte e medicamentos.
Já os gastos supérfluos são aqueles que podem ser reduzidos, adiados ou eliminados sem comprometer necessidades básicas.
Isso não significa que lazer, restaurantes ou viagens devam desaparecer. O importante é estabelecer limites.
Uma boa pergunta antes de qualquer compra é:
“Eu realmente preciso disso ou apenas estou com vontade de comprar?”
Essa simples reflexão pode evitar muitas decisões impulsivas.
3. Cuidado com os pequenos gastos
Um dos maiores inimigos do orçamento doméstico são os chamados gastos invisíveis.
Café comprado diariamente, lanches, delivery, assinaturas pouco utilizadas, taxas bancárias e compras por impulso podem parecer pequenas despesas isoladamente. O problema aparece quando são somadas.
Imagine uma pessoa que gasta R$ 15 por dia em pequenas compras. Em 20 dias úteis, seriam R$ 300 no mês. Em um ano, o valor chegaria a R$ 3.600, sem considerar qualquer rendimento.
Por isso, economizar não significa necessariamente fazer grandes cortes. Muitas vezes, significa controlar pequenas despesas recorrentes.
4. Faça um orçamento mensal simples
Depois de conhecer seus gastos, estabeleça um orçamento.
Uma forma prática é dividir o dinheiro recebido em três grandes grupos:
- despesas essenciais;
- objetivos financeiros;
- lazer e gastos pessoais.
Não existe uma fórmula perfeita que funcione para todas as famílias. Cada pessoa possui uma realidade diferente.
O mais importante é garantir que as despesas sejam menores que a renda. Se todo o salário é consumido antes do fim do mês, existe um problema que precisa ser corrigido.
Sempre que possível, estabeleça primeiro quanto pretende guardar e depois organize as demais despesas.
5. Evite comprar por impulso
As compras por impulso são responsáveis por uma parcela importante dos problemas financeiros.
Promoções, facilidade do cartão, parcelamentos e publicidade nas redes sociais estimulam o consumo constante.
Uma estratégia simples é criar a regra das 24 horas. Antes de comprar algo que não seja necessário, espere um dia.
Se depois desse período a compra continuar fazendo sentido e estiver dentro do orçamento, ela pode ser realizada.
Em compras de maior valor, o prazo de reflexão pode ser ainda maior.
O objetivo não é impedir o consumo, mas evitar que uma emoção momentânea gere uma dívida que permanecerá por vários meses.
6. Use o cartão de crédito com inteligência
O cartão de crédito pode ser uma ferramenta útil, mas também pode comprometer seriamente o orçamento quando utilizado sem planejamento.
O principal cuidado é lembrar que o limite disponível não representa renda.
Se o banco oferece R$ 10 mil de limite, isso não significa que você possui R$ 10 mil para gastar.
Antes de parcelar uma compra, considere o impacto das parcelas futuras. Uma parcela de R$ 100 parece pequena, mas dez compras semelhantes podem comprometer R$ 1.000 por mês.
Sempre que possível, acompanhe as compras do cartão ao longo do mês e não apenas quando a fatura chegar.
7. Corte despesas que não entregam valor
Organizar as finanças não significa cortar tudo. Significa descobrir quais gastos realmente valem a pena.
Analise assinaturas de streaming, aplicativos, planos de telefonia, serviços digitais e outros pagamentos recorrentes.
Pergunte:
“Estou realmente utilizando este serviço?”
Se a resposta for não, cancele.
Também vale renegociar contratos e pesquisar preços de serviços como internet, telefonia, seguros e outros gastos recorrentes.
Uma economia de R$ 50 por mês representa R$ 600 em um ano. Se forem identificadas cinco despesas semelhantes, a economia anual pode ser significativa.
8. Economize no supermercado
A alimentação representa uma parcela importante do orçamento de muitas famílias.
Uma das melhores estratégias é fazer uma lista antes de ir ao supermercado e evitar compras sem planejamento.
Também vale comparar preços, observar promoções e avaliar marcas alternativas quando a qualidade for equivalente.
Outro ponto importante é evitar desperdícios.
Alimentos comprados e não consumidos representam dinheiro que literalmente vai para o lixo.
Planejar as refeições da semana pode ajudar a comprar somente o necessário e reduzir gastos.
9. Crie uma reserva de emergência
Depois de organizar o orçamento e reduzir desperdícios, o próximo objetivo deve ser construir uma reserva de emergência.
Essa reserva serve para situações inesperadas, como perda de renda, problemas domésticos, despesas médicas ou outros acontecimentos que não estavam previstos.
O ideal é construir a reserva gradualmente.
Não é necessário começar guardando uma quantia elevada. Se a situação financeira estiver apertada, começar com R$ 50, R$ 100 ou R$ 200 por mês já representa um avanço.
O mais importante é criar o hábito.
À medida que a situação financeira melhorar, os aportes podem aumentar.
10. Quite as dívidas antes de pensar em grandes investimentos
Quem possui dívidas com juros elevados deve priorizar sua redução.
Cartão de crédito, cheque especial e outras modalidades de crédito podem cobrar juros muito superiores aos rendimentos de investimentos conservadores.
Por isso, antes de buscar investimentos sofisticados, organize as dívidas.
Procure negociar descontos, trocar dívidas caras por alternativas com juros menores e estabelecer um plano de pagamento.
O objetivo é recuperar o equilíbrio financeiro.
Depois disso, o dinheiro que antes era utilizado para pagar juros pode começar a trabalhar a favor do investidor.
11. Transforme economia em investimento
Economizar dinheiro é apenas o primeiro passo.
O objetivo de uma boa organização financeira deve ser criar condições para construir patrimônio.
Depois de controlar as despesas, quitar dívidas caras e formar uma reserva de emergência, o próximo passo pode ser começar a investir de acordo com seus objetivos, prazo e perfil de risco.
Mesmo pequenos aportes podem fazer diferença ao longo do tempo graças aos juros compostos.
Investir R$ 100 por mês pode parecer pouco hoje. Porém, manter o hábito durante anos pode criar um patrimônio significativo.
O mais importante é começar de acordo com sua realidade.
12. Estabeleça metas financeiras
Economizar simplesmente por economizar pode ser difícil.
Por isso, transforme seus objetivos em metas concretas.
Pode ser montar uma reserva de emergência, quitar uma dívida, trocar de carro, viajar, comprar uma casa ou alcançar determinada quantia investida.
Uma meta clara ajuda a manter a disciplina.
Em vez de pensar apenas “preciso gastar menos”, estabeleça algo como:
“Vou economizar R$ 300 por mês para construir minha reserva financeira.”
Quando existe um objetivo definido, fica mais fácil resistir a gastos desnecessários.
Organização financeira começa com pequenas atitudes
Organizar as finanças pessoais gastando pouco não exige fórmulas complicadas nem ferramentas caras.
O processo começa com três atitudes fundamentais: saber quanto entra, descobrir quanto sai e definir prioridades.
A partir daí, pequenas mudanças podem produzir resultados importantes.
Reduzir desperdícios, controlar o cartão de crédito, evitar compras impulsivas, pesquisar preços, cancelar serviços pouco utilizados e reservar uma parte da renda são atitudes simples que podem melhorar significativamente a vida financeira.
Mais importante do que economizar muito em um único mês é criar um comportamento sustentável.
A verdadeira transformação acontece quando o controle financeiro deixa de ser uma preocupação ocasional e passa a fazer parte da rotina.
Conclusão
Ter uma vida financeira organizada não significa deixar de aproveitar o presente. Significa encontrar equilíbrio entre consumo, segurança e construção de patrimônio.
Quem aprende a gastar menos do que ganha, evita dívidas desnecessárias e direciona parte da renda para objetivos financeiros começa a construir uma relação mais saudável com o dinheiro.
Não espere ganhar mais para começar a organizar suas finanças. Comece com o dinheiro que você já recebe.
A liberdade financeira não começa quando você ganha muito. Ela começa quando você aprende a administrar bem o que tem.