Comprar a casa própria ou investir em mercado imobiliário é, sem dúvida, um dos marcos financeiros e pessoais mais importantes na vida de qualquer pessoa. Realizar esse sonho exige um planejamento consistente e a tomada de decisões estratégicas que impactarão seu orçamento durante anos.
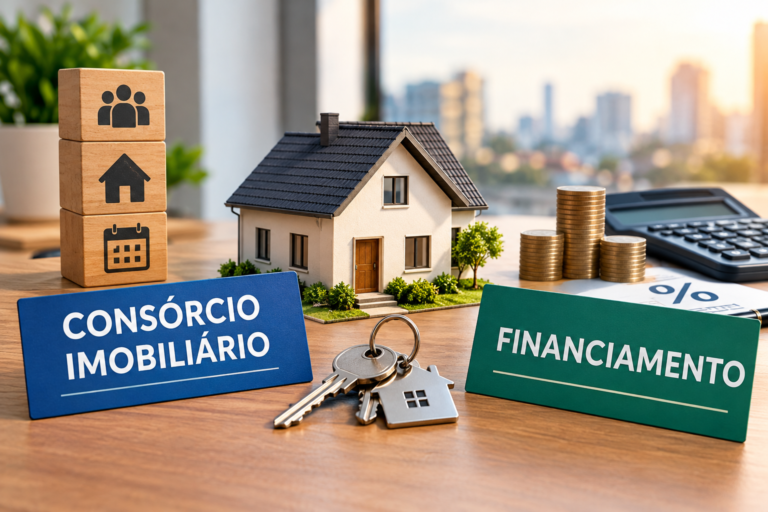
Diante desse cenário, surge a inevitável dúvida: devo optar pelo financiamento imobiliário ou entrar em um consórcio?
Não existe uma resposta pronta ou uma escolha universalmente superior. A opção ideal varia conforme o seu momento de vida, sua disciplina financeira, seus recursos acumulados e, principalmente, a sua necessidade de tempo. A seguir, analisaremos detalhadamente como funciona cada modalidade, suas vantagens, custos ocultos e o caminho certo para você decidir com segurança.
1. Financiamento Imobiliário: A Solução para Quem Tem Urgência
O financiamento imobiliário é um contrato de empréstimo de longo prazo firmado com uma instituição financeira. O banco paga o valor do imóvel integralmente ao proprietário ou construtora, e você assume o compromisso de quitar esse saldo devedor em parcelas mensais, acrescidas de juros e encargos operacionais, ao longo de prazos que podem chegar a 35 anos.
Como Funciona na Prática?
Após escolher o imóvel e passar por uma análise rigorosa de crédito e renda, a operação é formalizada por um contrato com alienação fiduciária. Isso significa que o imóvel fica registrado em seu nome, mas dado em garantia ao banco até a quitação total da dívida.
Principais Vantagens do Financiamento
-
Imediatismo e posse rápida: É a única alternativa para quem precisa se mudar ou utilizar o imóvel de forma imediata (por exemplo, para sair do aluguel).
-
Previsibilidade das regras: Você assina o contrato sabendo exatamente o sistema de amortização adotado (Tabela SAC, com parcelas decrescentes, ou Tabela Price, com parcelas fixas).
-
Uso imediato do FGTS: O saldo do Fundo de Garantia por Tempo de Serviço pode ser utilizado diretamente no pagamento da entrada ou na amortização do saldo devedor.
Pontos de Atenção e Custos Ocultos
-
Exigência de entrada: A maioria das instituições exige no mínimo 20% a 30% do valor de avaliação do imóvel como entrada à vista.
-
Impacto dos juros compostos: Ao somar a taxa de juros nominal, a taxa de administração e os seguros obrigatórios (MIP e DFI), você estará diante do Custo Efetivo Total (CET). Ao final de 30 anos, é comum ter pago o equivalente a duas ou três vezes o valor inicial do imóvel.
2. Consórcio Imobiliário: A Estratégia de Quem Pode Planejar
O consórcio imobiliário funciona como um autofinanciamento comunitário intermediado por uma administradora autorizada e fiscalizada pelo Banco Central. Pessoas com o mesmo objetivo formam um grupo e contribuem mensalmente para um fundo comum destinado à aquisição de imóveis.
Como Funciona na Prática?
Todos os meses, por meio de assembleias, são realizadas as contemplações via sorteio ou oferta de lance. Quando contemplado, você recebe uma carta de crédito com o valor atualizado, que permite adquirir o imóvel à vista.
Principais Vantagens do Consórcio
-
Ausência de cobrança de juros: Não existe taxa de juros na parcela. O participante paga apenas a taxa de administração diluída no prazo, fundo de reserva e seguro (quando contratado), o que reduz drasticamente o custo final do patrimônio.
-
Poder de compra à vista: A carta de crédito concede poder de negociação para conseguir descontos com o vendedor no momento da compra.
-
Não exige entrada inicial: Você começa pagando apenas as parcelas mensais estipuladas no contrato, sem a necessidade de desembolsar uma grande quantia inicial.
Pontos de Atenção
-
Incerteza do prazo de contemplação: Se você depender apenas do sorteio, a contemplação pode ocorrer no primeiro mês ou no último ano de contrato.
-
Necessidade de capital para lances: Para acelerar a contemplação sem depender exclusivamente da sorte, é recomendável dispor de recursos para ofertar um lance (seja em dinheiro ou com o uso do FGTS).
-
Atualização do crédito e das parcelas: Anualmente, o valor da carta de crédito e das parcelas é reajustado por índices da construção civil (como o INCC) para manter o poder de compra do grupo.
Comparativo Estratégico: Qual Modalidade Vence?
Para entender a dinâmica de custos e prazos de cada modalidade, confira este resumo direto:
Como Tomar a Decisão Certa para o Seu Bolso?
Para identificar a escolha perfeita para o seu perfil, avalie a sua situação atual com base nas três diretrizes abaixo:
Escolha o Financiamento se:
-
Você tem urgência absoluta: Precisa se mudar imediatamente por razões profissionais, casamento ou encerramento do contrato de aluguel.
-
Já possui a reserva da entrada: Tem guardado entre 20% e 30% do valor do imóvel e o custo do aluguel supera a diferença entre as taxas operacionais.
-
Busca previsibilidade imediata da moradia: Valoriza o fato de ter a posse do imóvel no presente, mesmo aceitando um custo financeiro final mais elevado.
Escolha o Consórcio se:
-
Você pode esperar e se planejar: Seu objetivo é formar patrimônio, adquirir o primeiro imóvel para o futuro ou investir em locação sem pressa.
-
Quer economizar no custo total: Entende o impacto dos juros no longo prazo e prefere arcar apenas com a taxa de administração.
-
Deseja criar disciplina financeira: O compromisso mensal com as parcelas funciona como uma poupança forçada e estruturada para atingir suas metas.
Recomendações Práticas para Não Errar
Antes de assinar qualquer contrato, tome as seguintes providências:
-
Compare o CET com a Taxa de Administração Total: Solicite a simulação do financiamento focando no Custo Efetivo Total (CET) e compare com a somatória da taxa de administração e fundo de reserva do consórcio.
-
Verifique a saúde da administradora: Antes de entrar em um consórcio, confirme se a empresa está registrada no sistema do Banco Central do Brasil.
-
Analise o histórico dos lances do grupo: Caso decida pelo consórcio e queira acelerar a contemplação, peça à administradora os percentuais médios de lances contemplados nos meses anteriores.
O segredo para um bom investimento não é encontrar o produto perfeito no papel, mas sim aquele que se encaixa na sua realidade financeira e no seu cronograma de vida. Faça as contas com calma, avalie sua capacidade de pagamento e dê esse passo crucial rumo à conquista do seu imóvel!