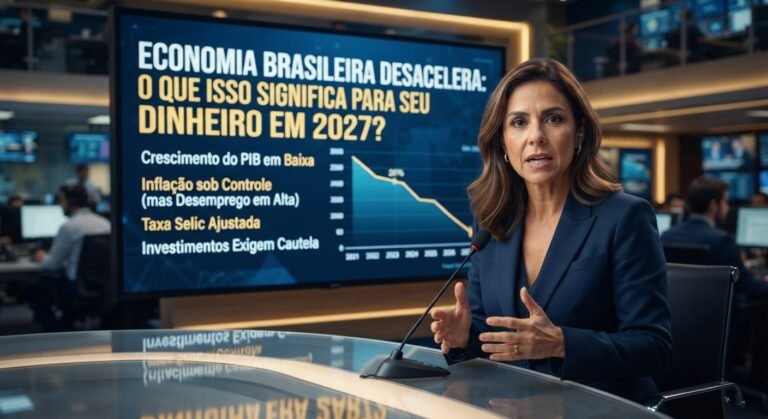
A economia brasileira deve crescer em ritmo mais moderado, e juros elevados, inflação e crédito caro exigem mais planejamento. Veja como proteger seu orçamento e preparar seus investimentos para 2027.
A economia brasileira está diante de um cenário que merece atenção de famílias, trabalhadores, empresários e investidores. Depois de um período de crescimento, os sinais de desaceleração ganharam força em 2026, aumentando as dúvidas sobre o comportamento da renda, do consumo, dos juros e dos investimentos no próximo ano.
A desaceleração econômica não significa necessariamente que o Brasil entrará em recessão. Significa que a atividade pode avançar mais lentamente, com efeitos diferentes sobre os setores produtivos, o mercado de trabalho e o orçamento das famílias.
Para quem acompanha as próprias finanças, a questão mais importante é compreender como esse cenário pode afetar o dinheiro em 2027 e quais medidas podem ser adotadas desde agora para reduzir riscos e aproveitar oportunidades.
1. Por que a economia brasileira está desacelerando?
Um dos principais fatores é o custo elevado do crédito. Quando os juros permanecem altos, empréstimos, financiamentos e compras parceladas ficam mais caros. Empresas também enfrentam dificuldades maiores para financiar investimentos, ampliar fábricas e contratar trabalhadores.
Em 28 de outubro de 2026, a Confederação Nacional da Indústria (CNI) reduziu de 2% para 1,6% sua projeção de crescimento do Produto Interno Bruto (PIB) brasileiro em 2026. A entidade atribuiu a revisão principalmente ao desempenho mais fraco esperado para a indústria de transformação e o setor de serviços.
A CNI também reduziu sua estimativa de crescimento industrial para 1,3% e projetou avanço de 1,6% para os serviços. Já a agropecuária apresentou perspectiva mais favorável, com crescimento estimado em 2,5%.
Esses números são projeções, não resultados definitivos. Ainda assim, ajudam a demonstrar que a economia pode continuar crescendo, mas em ritmo inferior ao esperado anteriormente.
Fonte: Agência Brasil, 28/10/2026.
2. O que esperar da economia em 2027?
As perspectivas para 2027 dependem de vários fatores, como a trajetória dos juros, o comportamento da inflação, a situação das contas públicas, o cenário internacional e a confiança de consumidores e empresários.
Em setembro de 2026, a Secretaria de Política Econômica do Ministério da Fazenda revisou sua estimativa de crescimento do PIB para 2027 de 2,5% para 2,3%. A revisão indica uma expectativa de expansão moderada, embora as condições econômicas possam mudar até o próximo ano.
Se a inflação permitir uma redução sustentável dos juros, o crédito poderá ficar gradualmente menos caro. Isso tende a favorecer o consumo, os investimentos empresariais e setores que dependem de financiamento, como construção civil, comércio e indústria.
Por outro lado, se a inflação permanecer pressionada ou surgirem novas incertezas fiscais e externas, a redução dos juros poderá ser mais lenta. Nesse caso, famílias e empresas continuarão enfrentando dificuldades para financiar suas despesas e projetos.
É importante lembrar que previsões econômicas não são garantias. Por isso, em vez de tentar adivinhar exatamente o que acontecerá, o investidor deve preparar suas finanças para diferentes cenários.
3. Como a desaceleração pode afetar o orçamento familiar?
Os efeitos podem aparecer em várias áreas da vida financeira.
O primeiro risco é a perda de renda ou a dificuldade de conseguir uma nova colocação profissional. Mesmo quando o desemprego permanece relativamente baixo, determinados setores podem reduzir contratações, horas trabalhadas ou investimentos.
O segundo é o custo das dívidas. Quem possui empréstimos pessoais, financiamento, cheque especial ou saldo rotativo no cartão pode continuar comprometendo uma parcela elevada da renda com juros.
O terceiro é a inflação. Mesmo quando os preços sobem mais lentamente, o custo de vida não volta automaticamente ao nível anterior. Alimentação, moradia, energia, transporte e saúde podem continuar pressionando o orçamento.
Imagine uma família que recebe R$ 5.000 por mês e gasta praticamente toda essa quantia. Uma redução temporária de 10% na renda representaria R$ 500 a menos para pagar as despesas. Sem uma reserva financeira, a família poderia precisar recorrer ao cartão de crédito ou a empréstimos.
Por isso, a primeira providência é revisar o orçamento e identificar despesas que podem ser reduzidas sem comprometer necessidades essenciais.
4. É hora de reforçar a reserva de emergência?
Sim. Em períodos de incerteza econômica, a reserva de emergência ganha importância porque oferece proteção contra imprevistos, como perda de emprego, redução de renda, despesas médicas e reparos urgentes.
O ideal é construir uma reserva compatível com as despesas essenciais e a estabilidade da renda. Como referência geral, muitos planejadores financeiros trabalham com um valor equivalente a três a seis meses de gastos essenciais. Profissionais autônomos, empresários e famílias com renda variável podem precisar de uma margem maior.
Se uma família gasta R$ 3.000 por mês com despesas indispensáveis, uma reserva de seis meses corresponderia a R$ 18.000.
Esse valor não precisa ser acumulado de uma só vez. É possível estabelecer uma meta mensal, automatizar transferências para uma aplicação adequada e aumentar os aportes sempre que houver dinheiro extra.
A reserva deve priorizar segurança, liquidez e baixo risco. O objetivo não é obter a maior rentabilidade possível, mas ter acesso ao dinheiro quando necessário.
Entre as alternativas que podem ser avaliadas estão o Tesouro Selic e CDBs com liquidez diária de instituições confiáveis, observadas as condições de resgate, os custos, a tributação e, no caso dos CDBs, a cobertura e os limites do Fundo Garantidor de Créditos (FGC).
Dinheiro destinado a emergências não deve ficar concentrado em ações, fundos imobiliários ou outros ativos que possam sofrer quedas expressivas justamente quando o investidor precisar vender.
5. Como investir em renda fixa em 2027?
A renda fixa pode continuar desempenhando um papel importante nas carteiras enquanto os juros permanecerem elevados. Entretanto, é necessário avaliar cada produto individualmente, considerando prazo, rentabilidade, liquidez, risco de crédito e impostos.
O Tesouro Selic costuma ser considerado por investidores que buscam liquidez e baixo risco de crédito, embora esteja sujeito a regras de resgate, tributação e pequenas oscilações de preço.
CDBs podem oferecer remuneração prefixada, pós-fixada ou vinculada à inflação. A escolha depende dos objetivos do investidor, da solidez da instituição emissora e do prazo necessário para utilizar o dinheiro.
Já os títulos prefixados e os títulos públicos atrelados ao IPCA podem apresentar oscilações relevantes de preço antes do vencimento. Quando as taxas de mercado sobem, esses títulos podem se desvalorizar; quando caem, podem se valorizar.
Essa característica merece atenção especial para quem pretende vender antes do vencimento. A rentabilidade contratada não elimina o risco de oscilações no caminho.
Em vez de apostar todo o patrimônio em uma única previsão sobre os juros, o investidor pode distribuir os recursos entre diferentes vencimentos e modalidades, respeitando seus objetivos e sua tolerância ao risco.
6. A Bolsa de Valores pode oferecer oportunidades?
Uma economia em desaceleração pode pressionar os resultados de empresas, reduzir perspectivas de crescimento e aumentar a volatilidade das ações. No entanto, o impacto não é igual para todos os negócios.
Empresas muito endividadas, dependentes de crédito ou sensíveis à redução do consumo podem enfrentar dificuldades maiores. Por outro lado, companhias com boa geração de caixa, dívida administrável, vantagens competitivas e capacidade de atravessar períodos difíceis podem apresentar maior resiliência.
Para o investidor de longo prazo, uma queda nos preços pode criar oportunidades, mas somente quando os fundamentos justificam a compra e o preço oferece uma margem de segurança adequada.
Antes de investir, vale analisar o endividamento da empresa, o histórico de lucros, a geração de caixa, a política de dividendos e as perspectivas do setor.
Também é importante evitar decisões precipitadas motivadas pelo medo. Vender todas as ações após uma queda pode transformar uma perda temporária de mercado em um prejuízo efetivamente realizado. Isso não significa que se deva manter qualquer ativo indefinidamente: se os fundamentos mudaram ou a carteira apresenta riscos excessivos, uma revisão pode ser necessária.
A diversificação entre empresas, setores e classes de ativos ajuda a reduzir a dependência de um único resultado econômico.
7. Vale a pena quitar dívidas antes de investir?
Para muitas famílias, essa pode ser a decisão financeira mais eficiente.
Dívidas caras, especialmente no rotativo do cartão de crédito e no cheque especial, podem consumir rapidamente a renda. Antes de buscar investimentos mais rentáveis, é importante comparar o custo efetivo das dívidas com o retorno líquido que uma aplicação poderia proporcionar.
Se os juros da dívida são muito superiores à rentabilidade líquida de um investimento de baixo risco, amortizar o débito tende a ser financeiramente vantajoso.
Uma estratégia prática consiste em listar todas as dívidas, registrar saldos, taxas, parcelas e vencimentos e priorizar aquelas com juros mais elevados. Também é possível negociar condições de pagamento com os credores, desde que a nova parcela caiba no orçamento.
Atenção: quitar dívidas utilizando todo o dinheiro disponível pode deixar a família sem recursos para emergências. O ideal é equilibrar a redução dos débitos com a formação de uma reserva mínima, conforme a urgência e as condições de cada caso.
8. Sete medidas para preparar suas finanças para 2027
Para transformar a análise econômica em ações concretas, adote um plano simples:
- Revise seu orçamento: registre receitas e despesas e identifique gastos que podem ser reduzidos.
- Combata as dívidas caras: negocie juros e priorize os débitos que mais comprometem sua renda.
- Construa uma reserva: faça aportes regulares em aplicações compatíveis com emergências.
- Evite novos compromissos excessivos: avalie o custo total de financiamentos e compras parceladas.
- Diversifique seus investimentos: distribua o patrimônio de acordo com seus objetivos e sua capacidade de suportar perdas.
- Proteja sua renda: desenvolva habilidades profissionais e considere fontes complementares de receita quando forem viáveis.
- Revise seu planejamento periodicamente: acompanhe inflação, juros, renda e despesas sem tomar decisões a cada notícia.
O mais importante é começar com medidas que estejam ao seu alcance. Mesmo pequenas mudanças, mantidas ao longo do tempo, podem melhorar significativamente a saúde financeira.
Conclusão: prepare-se para um crescimento econômico mais moderado
A desaceleração da economia brasileira exige atenção, mas não deve ser motivo para pânico. As projeções disponíveis apontam para crescimento mais moderado, com desafios relacionados ao crédito, à inflação e ao desempenho de alguns setores.
Para 2027, a melhor estratégia é fortalecer as bases das finanças pessoais: controlar despesas, reduzir dívidas caras, manter uma reserva de emergência e investir de maneira diversificada e coerente com seus objetivos.
Não é possível controlar a economia, os juros ou o comportamento da Bolsa. Entretanto, é possível controlar melhor as próprias decisões financeiras.
Quem se prepara com antecedência tende a enfrentar imprevistos com mais tranquilidade e a reconhecer oportunidades sem comprometer o patrimônio.
No Diário Investe, acreditamos que educação financeira é uma ferramenta para transformar informação em decisões melhores. Planejar hoje é uma das formas mais importantes de proteger seu dinheiro amanhã.
Aviso: este artigo tem finalidade educativa e não constitui recomendação individual de investimento. As projeções econômicas podem mudar conforme as condições do mercado.
Fontes para consulta:
- Agência Brasil — CNI reduz previsão de crescimento do PIB para 1,6% em 2026, publicada em 28/10/2026.
- Ministério da Fazenda — Secretaria de Política Econômica projeta crescimento de 2,3% para o PIB em 2027, publicada em 22/09/2026.