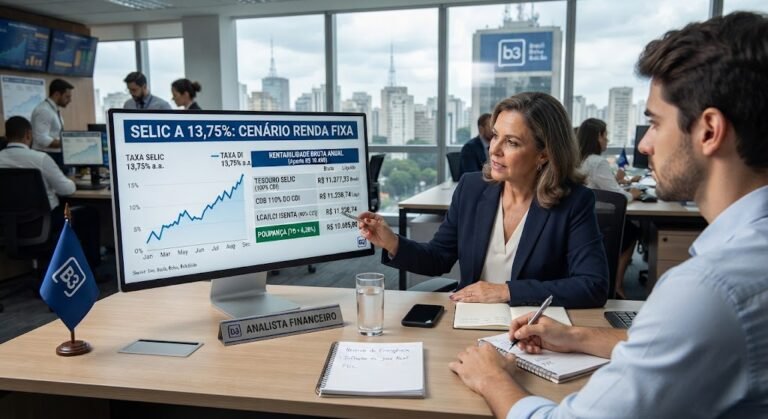
Nota: Simulações e análises baseadas no patamar atual da taxa Selic em 13,75% ao ano (com o CDI operando na casa de 13,65% a.a.), refletindo o cenário econômico mais recente e as diretrizes do Banco Central.
A taxa básica de juros da economia em patamares elevados costuma encher os olhos de quem busca segurança, mas também gera uma enxurrada de dúvidas no dia a dia do investidor: afinal, com o juro a dois dígitos, como fica o rendimento na prática? O dinheiro realmente se multiplica ou a inflação consome todo o ganho real ao longo do tempo?
Com a Selic a 13,75%, a renda fixa continua vivendo um momento extremamente favorável, atraindo tanto o investidor conservador quanto o perfil arrojado que deseja equilibrar e blindar a sua carteira contra a volatilidade da Bolsa de Valores. No entanto, para não deixar dinheiro na mesa e evitar armadilhas silenciosas, é preciso entender exatamente quanto os principais produtos estão pagando, como funcionam as tributações e onde realmente vale a pena alocar o capital.
📊 O cenário macroeconômico: O que significa a Selic a 13,75% na prática?
Quando o Comitê de Política Monetária (Copom) do Banco Central ajusta a taxa Selic para o patamar de 13,75%, o recado enviado ao mercado é claro: a política monetária precisa permanecer restritiva para ancorar as expectativas inflacionárias e conter pressões de demanda. Na prática, isso significa que o custo do dinheiro se eleva consideravelmente, o crédito encarece para famílias e empresas, e os títulos de renda fixa atrelados ao CDI passam a entregar uma rentabilidade nominal muito robusta.
Para o investidor pessoa física, esse cenário representa uma janela de oportunidade ímpar para a acumulação e preservação de capital com baixíssimo risco — algo que difere drasticamente de economias desenvolvidas ou de ciclos de juros baixos. Contudo, olhar apenas para o número bruto é um erro clássico cometido por iniciantes. É fundamental avaliar o efeito da tabela regressiva do Imposto de Renda e, principalmente, cruzar esses dados com a inflação projetada (IPCA) para saber se o seu poder de compra está realmente aumentando.
🔍 Entendendo a engrenagem: Selic vs. CDI vs. IPCA
Antes de abrir a corretora e escolher um título, é preciso dominar três conceitos fundamentais que ditam o jogo na renda fixa brasileira:
-
Taxa Selic Over: É a taxa média ponderada das operações de financiamento diário lastreadas em títulos públicos federais. Serve como o principal termômetro da economia.
-
Taxa DI (CDI): É a taxa praticada entre os bancos nos empréstimos interbancários de curtíssimo prazo. Ela anda rigorosamente colada à Selic (geralmente 0,10 ponto percentual abaixo, por isso o CDI a 13,65% quando a Selic está em 13,75%).
-
Inflação (IPCA): O índice oficial de inflação do país. O seu ganho real em qualquer investimento de renda fixa é sempre o rendimento nominal menos a inflação do período. Se o seu dinheiro rende 14% ao ano, mas a inflação está em 5%, o seu ganho real (o que efetivamente aumenta o seu patrimônio) fica na casa dos 8,5%.
💰 Quanto rendem R$ 10.000 na prática? (Simulações detalhadas)
Para facilitar a sua visualização e ajudar de vez na tomada de decisão, vamos simular o rendimento bruto e líquido de um aporte inicial de R$ 10.000,00 aplicado pelo período de 12 meses nos principais produtos de renda fixa disponíveis no mercado:
1. Tesouro Selic (Pós-fixado)
-
Como funciona: O título público mais seguro do país, emitido pelo Tesouro Nacional. É o porto seguro ideal para a sua reserva de emergência por conta da liquidez diária (D+1) e da baixíssima volatilidade.
-
Rentabilidade estimada: Próxima a 100% do CDI.
-
Resultado em 12 meses: Um aporte de R$ 10.000,00 gera um montante bruto de aproximadamente R$ 11.377,33. Descontando a alíquota de 17,5% do Imposto de Renda (vigente para o horizonte de um ano), o valor líquido cai para cerca de R$ 11.136,30.
2. CDB a 100% do CDI
-
Como funciona: Emitido por bancos comerciais e múltiplos, conta com a importantíssima proteção do FGC (Fundo Garantidor de Crédito) até o limite de R$ 250.000 por CPF e por instituição financeira.
-
Resultado em 12 meses: Desempenho muito semelhante ao do Tesouro Selic, entregando um valor líquido final também próximo aos mesmos R$ 11.136,30 após o desconto da tabela regressiva do IR.
3. CDB a 110% do CDI
-
Como funciona: Encontrado com facilidade em plataformas de investimento digitais e corretoras independentes, emitido por instituições de médio porte que buscam captar recursos no mercado.
-
Resultado em 12 meses: Para o mesmo aporte inicial de R$ 10.000,00, a rentabilidade bruta salta consideravelmente, superando a marca anterior. Após a incidência do imposto, o ganho líquido supera o patamar padrão dos grandes bancos, recompensando adequadamente o investidor que diversificou o risco de crédito.
4. LCA e LCI a 90% do CDI (Isentas de IR)
-
Como funciona: Letras de Crédito Imobiliário e do Agronegócio. O grande diferencial competitivo destes produtos regulamentados é a isenção total de Imposto de Renda para pessoas físicas.
-
Resultado em 12 meses: Embora a taxa percentual do CDI pareça menor à primeira vista (90% do CDI), a ausência de tributação faz com que o ganho líquido equivalha a um CDB tributado pagando taxas superiores a 13,5% ou 14% ao ano. Para um aporte de R$ 10.000,00, o retorno final líquido frequentemente bate ombro a ombro ou supera aplicações prefixadas tradicionais.
💡 Cuidados essenciais antes de investir na renda fixa
Apesar da aparente simplicidade e segurança, aplicar em renda fixa exige estratégia para evitar que custos ocultos, taxas escondidas e prazos inadequados corroiam o seu patrimônio:
-
A Regra da Tabela Regressiva: Lembre-se de que a grande maioria dos CDBs e títulos do Tesouro Direto sofre tributação decrescente baseada no tempo em que o dinheiro fica aplicado. O imposto começa em 22,5% para resgates em até 180 dias, cai para 20% em até 360 dias, atinge 17,5% em até 720 dias e chega ao piso de 15% apenas para resgates efetuados após dois anos. Planeje muito bem os seus prazos de resgate!
-
O Prazo de Liquidez e a Marcação a Mercado: Certifique-se de que o dinheiro investido realmente corresponde ao seu horizonte de tempo de vida. Títulos prefixados ou atrelados à inflação (IPCA+) vendidos antes da data de vencimento podem sofrer variações negativas severas se as taxas de juros do mercado oscilarem, fenômeno conhecido como marcação a mercado.
-
O Limite de Cobertura do FGC: Ao investir em CDBs, LCIs e LCAs de bancos menores ou de médio porte em busca de taxas agressivas (como 115% ou 120% do CDI), respeite rigorosamente o teto de R$ 250.000 por CPF e por instituição financeira, garantindo a cobertura integral do Fundo Garantidor de Crédito em caso de insolvência da instituição emissora.
🎯 Próximos passos recomendados para a sua carteira
-
Audite sua Reserva de Emergência: Certifique-se de que o montante intocável para imprevistos está alocado exclusivamente em ativos de alta liquidez e baixo risco, como o Tesouro Selic ou CDBs de liquidez diária emitidos por instituições sólidas.
-
Garanta Oportunidades Isentas: Sempre que encontrar LCIs e LCAs com prazos alinhados aos seus objetivos de médio prazo e taxas atrativas, priorize-as na sua alocação para aproveitar integralmente a isenção fiscal do Imposto de Renda.
-
Trave Taxas de Longo Prazo com Inteligência: Se a sua leitura macroeconômica for de que os juros não permanecerão neste patamar elevado para sempre, vale a pena olhar com carinho para títulos IPCA+ ou prefixados longos, garantindo a proteção do seu poder de compra real e taxas elevadas por vários anos.
E você, investidor? Qual tem sido a sua principal estratégia de alocação em renda fixa neste cenário de juros a 13,75%? Deixe seu comentário abaixo, compartilhe sua experiência com a nossa comunidade e vamos juntos debater sobre o futuro dos seus investimentos!